在《热点ABS巡礼(一)——回望2025,那些定义市场的标志性产品》中,我们梳理了2025年ABS市场中数个热点产品的概念及特点。作为该系列续篇,我们将聚焦去核心化供应链ABS这一创新产品,深入解析其交易结构的设计重点、最新监管动态以及实务要点,以期为读者提供具有实操价值的指引。
01.去核心化供应链ABS的交易结构
在传统供应链ABS中,增信方与债务人通常存在关联关系,甚至增信方就是债务人的控股股东或实际控制人,债务人的信用资质实际上被绑定在增信方的偿付能力上。而去核心化供应链ABS最具优势的特点是其依靠专业金融机构的信用,使得弱资质、无评级的企业可以通过资产证券化进行融资。去核心化供应链ABS相较传统供应链ABS而言,增加了专业金融机构作为增信方的参与,同时债务人的数量也显著增加。目前,市场上最为常见的参与去核心化供应链ABS的专业金融机构为担保公司和银行,二者在交易结构、法律文件等诸多方面存在差异。
(一)担保公司参与的去核心化供应链ABS交易结构
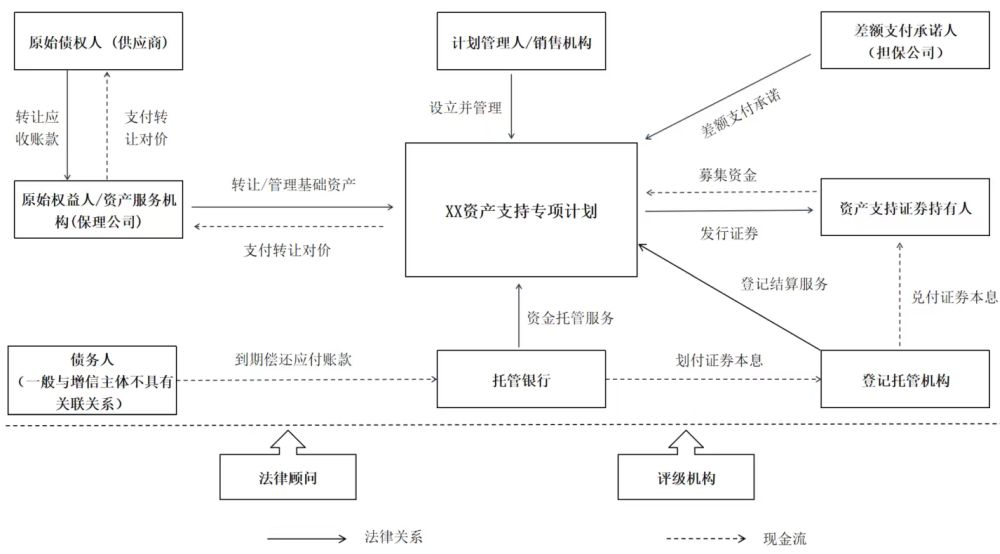
以我们曾经承办的某项目为例,担保公司参与的去核心化供应链ABS交易结构可以概括如下:
- 原始债权人(供应商)作为基础资产的卖方,向债务人提供基础资产合同项下服务(包括但不限于货物/服务贸易、工程承包),从而对债务人享有目标应收账款债权;
- 原始权益人向供应商支付应收账款转让合同项下的应收账款转让价款;
- 证券公司或资管公司作为计划管理人,通过设立专项计划募集资金,并运用专项计划募集资金向原始权益人购买应收账款债权及其附属权益,同时代表专项计划按照专项计划文件的约定对专项计划资产进行管理、运用和处分;
- 在增信方式上,担保公司根据专项文件为专项计划提供增信。而传统供应链ABS通常由与债务人具有关联关系的主体(如控股股东等)作为增信方提供增信。