国家金融监督管理总局(“
金管总局”)于2025年12月31日发布了《商业银行并购贷款管理办法》(金规[2025]27号)(“
《并购贷款新规》”)
1,
自发布之日起实施,
同时废止《商业银行并购贷款风险管理指引》(银监发[2015]5号,
“原《并购贷款指引》”)。总体来看,《并购贷款新规》项下的主要亮点包括:
-
新增“参股型并购贷款”(首次比例不低于20%,后续单次比例不低于5%);
-
明确允许开展“增强控制型并购贷款”(单次比例不低于5%);
-
提高了并购贷款的占比上限(70%)并延长了最长期限(10年)。
另外,《并购贷款新规》项下增加的对于并购贷款置换的要求等也值得关注。
对于《并购贷款新规》发布前基于原《并购贷款指引》已签订了并购贷款合同,但尚未完成首次提款或全部提款的项目,《国家金融监督管理总局有关司局负责人就<商业银行并购贷款管理办法>答记者问》
2中回复,《并购贷款新规》发布前已签订并购贷款合同的业务,商业银行可以按合同约定执行,合同期满后自然结清,兼顾了存量并购贷款项目(特别是存量并购贷款的再融资项目)的平稳落地。
1.
新增“参股型并购贷款”(首次比例不低于20%,后续单次比例不低于5%)
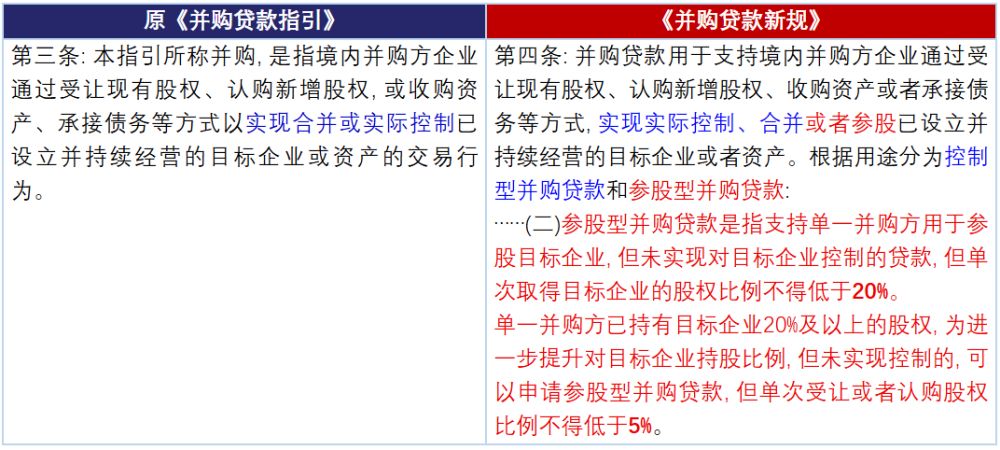
在原《并购贷款指引》的框架下,
境内银行并购贷款可以支持的并购主要被限定于“实现合并或实际控制”的并购,即控制型并购。结合《商业银行并购贷款风险管理指引》(银监发[2008]84号)的立法背景看,
并购方需“实现合并或实际控制”这一要求是为了确保并购贷款真正服务于企业长期战略投资。然而,
并购贷款市场经过十几年的发展,
仅以“是否取得控制权”作为战略投资与否的判断标准,
已显僵化。如《国家金融监督管理总局有关司局负责人就<商业银行并购贷款管理办法>答记者问》中提及,当前中国经济正处于新旧动能转换的关键时期,除控制型并购外,市场主体通过参股投资实现行业整合、转型升级的需求显著提升,
并购贷款支持参股型并购交易具有明显的现实需要。