2026年3月以来,居民个人境外所得的征管出现了实质性变化:税收征管法启动25年来首次全面修订,CRS 2.0在主要离岸中心陆续落地,平台涉税信息报送制度全面施行,执法也从“提醒”推进到“数据比对”。这些变化彼此咬合,把一项长期存在的法律义务,变成了可被实际执行的义务。
本文分上、下两篇刊出:上篇梳理征管侧在实体法层、程序法层、信息透明层和境外数据层的四项变化;下篇先分析四项变化的叠加效果及其边界,再转向纳税人视角——哪些所得属于境外所得、分别如何计税,境外保单、离岸壳公司与离岸家族信托三类高争议安排如何判定,并给出自查框架。本篇为下篇,上篇详见《个人境外收入税收从“看不清”到“算得清”(上):征管法修订、CRS升级与执法路径全解析》。
01. 协力形成征管新常态:四项变化的叠加效果
上篇梳理的四项征管侧的最新变化总结如下,就其中任一单项而言均不构成新设税种或提高法定税负的后果。
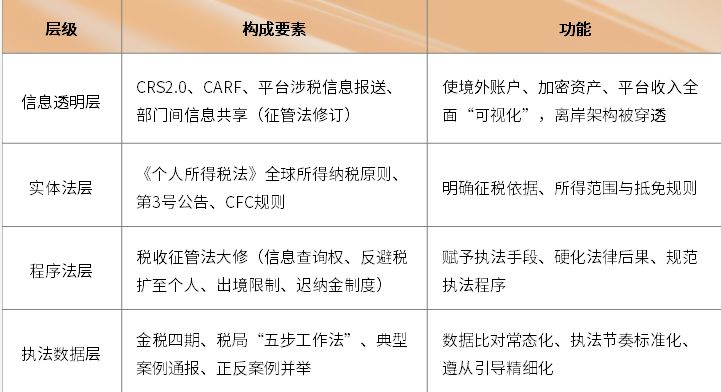
其一,覆盖范围扩大。监管对象已从超高净值个人扩展至持有境外证券账户、在境外任职或提供劳务的一般纳税人;所得类型也从股息红利等被动所得,扩展至工资薪金、劳务报酬等主动所得,CFC未分配利润亦纳入关注范围。需要指出的是,上述扩展源于信息获取能力的提升,而非税收管辖权的扩张。
其二,申报义务不以税务机关的通知为前提。依《个人所得税法》第十三条,居民个人从中国境外取得所得的,应当在取得所得的次年3月1日至6月30日内申报纳税,该期限不因是否收到提醒而改变。
其三,主动补正与被动查处的成本差距显著:
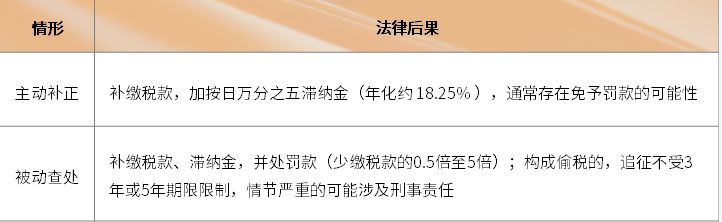
以应补税款100万元、滞纳一年为例:按《税收征收管理法》第三十二条,纳税人未按照规定期限缴纳税款的,税务机关除责令限期缴纳外,从滞纳税款之日起按日加收滞纳税款万分之五的滞纳金,一年约为18.25万元;若被认定为偷税,依该法第六十三条,由税务机关追缴其不缴或者少缴的税款、滞纳金,并处不缴或者少缴的税款百分之五十以上五倍以下的罚款,即50万元至500万元。两者叠加后的差额可达数倍。需说明的是,主动补正并不当然免除滞纳金,其实际意义主要在于降低被定性为偷税并处罚款的风险。