Share on LinkedInShare on LinkedIn

ARTICLE · 15 MARCH 2024

Market Intelligence Thought Leadership Award Winner

贷款业务新规解读分析与合规建议

AnJie Broad Law Firm
Contributor
AnJie Broad Law Firm

AnJie Broad Law Firm

AnJie Broad is a full-service law firm with a wide range of practice areas. We are committed to...

View firm profile
Explore more from AnJie Broad Law Firm

以来已然13余年,随着我国经济社会的不断发展,上述规定存在一定的局限性和滞后性。

ChinaFinance and Banking

前 言

自原中国银行业监督管理委员会于2009年7月发布《固定资产贷款管理暂行办法》《流动资金贷款管理暂行办法》《个人贷款管理暂行办法》和《项目融资业务指引》(以下合称"三个办法一个指引")以来已然13余年,随着我国经济社会的不断发展,上述规定存在一定的局限性和滞后性。为促进银行业金融机构提升信贷管理能力和金融服务质效,金融监管总局对"三个办法一个指引"进行了修订,并将于2024年7月1日起正式施行。本文旨在通过对此次"三个办法"新规修订内容逐一解读并提出合规建议以供参考借鉴。

一、新规修订

对于本次修订的主要内容,金融监管总局有关司局负责人做了如下归纳 [1]:

  1. 合理拓宽固定资产贷款和流动资金贷款的用途及贷款对象范围,优化流动资金贷款测算要求,满足信贷市场实际需求;
  2. 调整优化受托支付金额标准,适度延长受托支付时限要求,提升受托支付的灵活性;
  3. 结合信贷办理线上需求,明确视频面谈、非现场调查等办理形式,适配新型融资场景;
  4. 明确贷款期限要求,引导商业银行有效防范贷款期限错配风险,进一步优化贷款结构;
  5. 进一步强化信贷风险管控,推动商业银行提升信贷管理的规范化水平;
  6. 将《项目融资业务管理规定》作为专章纳入《固定资产贷款管理暂行办法》。

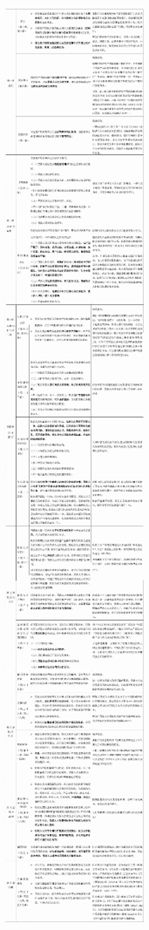
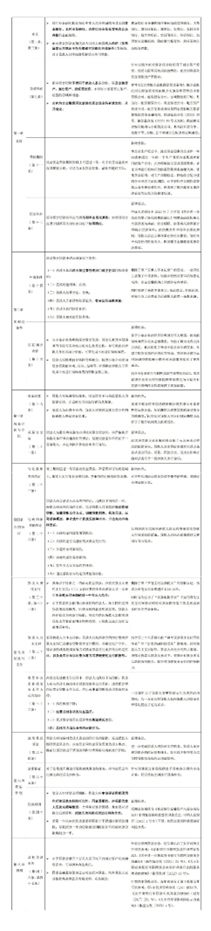
笔者对本次新增内容简要梳理评析如下:

(一)《固定资产贷款管理办法》(以下简称"《固贷办法》")

1437596a.jpg

(二)《流动资金贷款管理办法》(以下简称"《流贷办法》")

1437596b.jpg

(三)《个人贷款管理办法》(以下简称"《个贷办法》")

We operate a free-to-view policy, asking only that you register in order to read all of our content. Please login or register to view the rest of this article.

See more popular content from
