《金融法(草案)》(“草案”)第七章“金融监管”立足我国金融监管体制改革的深远目标,系统构建了涵盖监管对象、监管措施、执行保障、兜底监管、临时许可、举报人制度、监管协调机制、监管权限配置、监督问责机制和自律管理等的完整制度框架。第七章作为草案的核心抓手,既是现行金融单行法律中监管措施的系统整合,更是补齐监管执法短板、重构监管权运行逻辑的关键篇章。
本文重点探讨四个核心议题:其一,草案第五十六条如何突破《保险法》及现行保险监管规定中关于监管措施的适用局限;其二,草案第五十七条如何填补金融法律在行政强制执行领域的长期空白;其三,草案第五十一条如何以实质重于形式原则为基石,通过监管责任归属认领机制与兜底监管机制,回应非法金融活动的规制难题;其四,草案第五十二条如何为金融监管机构在紧急状态下启动临时性行政许可提供程序通道。
一、金融监管措施的扩张
草案第五十六条规定了金融监管机构针对违法违规行为可以采取的十五项具体监管措施。在下表中,笔者将草案第五十六条规定的监管措施分为业务限制类、资金运用类、利益分配类、资本补充类、股权限制类、人事监管类、资产限制类、监管程序类和其他九大类别,对于草案第五十六条列明的十五项监管措施,与《保险法》及现行主要保险监管规定中涉及的监管措施进行对比,进而体现草案第五十六条在既有监管措施基础上的发展。
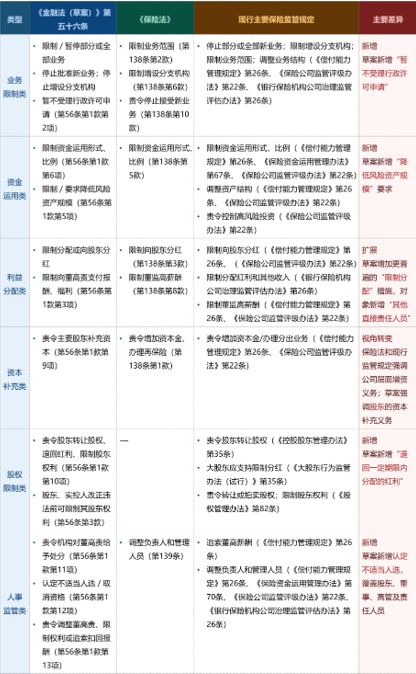
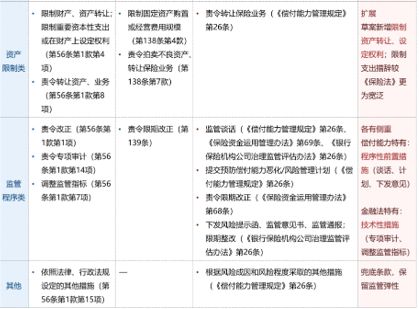
《保险法》规定的监管措施主要体现在第一百三十八条,适用情形是保险公司偿付能力不足。现行保险监管规定中的监管措施散见于《保险公司偿付能力管理规定》、《保险公司监管评级办法》、《银行保险机构公司治理监管评估办法》、《保险资金运用管理办法》、《保险公司股权管理办法》等规定中,且均有相对特定的适用场景。




