近期,港股上市实践中传导出非常清晰的重大监管转向信号:允许采用红筹架构上市的行业范围正在缩减,对于采用红筹架构申报的企业,中国证监会更加关注其搭建红筹架构的合理性与必要性,并在部分项目反馈中提出,如无法充分说明合理性与必要性,拟发行企业需考虑拆除红筹架构并以H股方式推进后续上市申报。市场传递的上述监管信号,引发了大量已申报企业与拟申报企业对于红筹结构的再评估,并深刻影响着旨在港股上市的创业公司对于融资实体法律架构的选择。
我们留意到,港股市场在2026年第一季度仍然存在采用红筹架构并成功上市的案例,比如:乐欣户外(02720.HK)、卓正医疗(02677.HK)和MINIMAX(00100.HK)等。红筹架构尚未被国家出面完全禁止在赴港企业中使用,该架构在企业跨境融资、员工激励、境外并购及全球化业务布局中,仍具有不可替代的功能价值。我们并不赞同对红筹架构进行情绪性唱衰,但需要对监管部门的窗口指导意见进行紧密跟踪。在新的监管范式正式形成前,本文回到更具实务价值的问题:红筹架构的基本形态、拆除路径及实务难点。
一、红筹架构的基本形态
红筹架构一般是指中国境内企业或居民搭建多层股权控制或协议控制架构,将其于境内持有的境内经营实体的权益转由其控制的境外实体持有,并以相应的境外实体为融资平台在境外实施融资操作的一种结构安排。红筹架构的核心目的在于将境内资产、业务和权益通过境外控股主体实现报表合并、控制与融资,根据控制方式不同,实践中主要分为股权控制模式与协议控制(VIE控制)模式1。
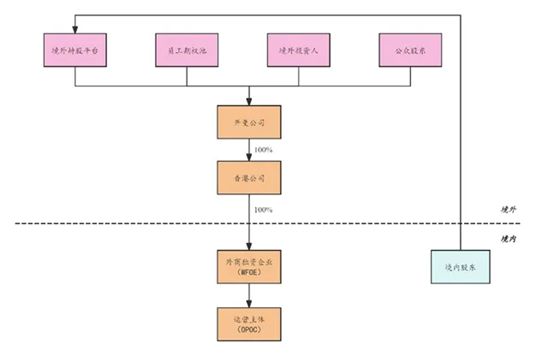
[图示--股权控制模式红筹架构图]
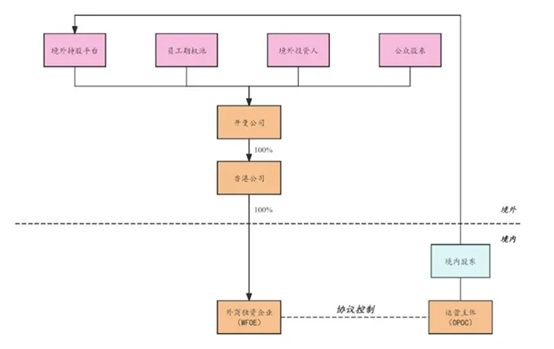
[图示—协议控制模式红筹架构图]
两种红筹模式的并行存在,企业并不能随意选择其中一种架构,而是由所处行业的外资准入政策决定。对于外资准入允许或鼓励类行业(如先进制造、消费品、科技等),企业通常采用股权控制模式,即境外上市主体通过WFOE直接持有境内运营公司股权。这种模式控制关系清晰,法律结构稳定;而对于外资准入受限或禁止类行业(如电信与互联网、在线教育、游戏等),企业则不得不采用协议控制模式。在该模式下,境外上市主体通过WFOE与境内运营公司及其股东签订一揽子协议(包括独家业务合作协议、股权质押协议、表决权委托协议等),实现控制与收益归集。其本质是以协议控制替代股权控制,以满足外资准入限制要求。红筹架构是在企业融资需求与法律合规的各类限制约