继中国证券监督管理委员会于2026年2月27日发布《私募投资基金信息披露监督管理办法》(以下简称《监督办法》)后,2026年3月13日,中国证券投资基金业协会发布了《私募投资基金信息披露实施细则(征求意见稿)》(以下简称《细则》),相较于《监督办法》,该《细则》对私募基金信息披露的内容和要求进行了更加系统性的梳理和细化。该《细则》共七章五十一条,计划于2026年9月1日起正式施行,届时将取代2016年版的《私募投资基金信息披露管理办法》(以下简称《信披办法》)。本文通过对比2016年《信披办法》与2026年《细则》,分析其对私募基金管理人在其实际管理过程中带来的新增义务与挑战。
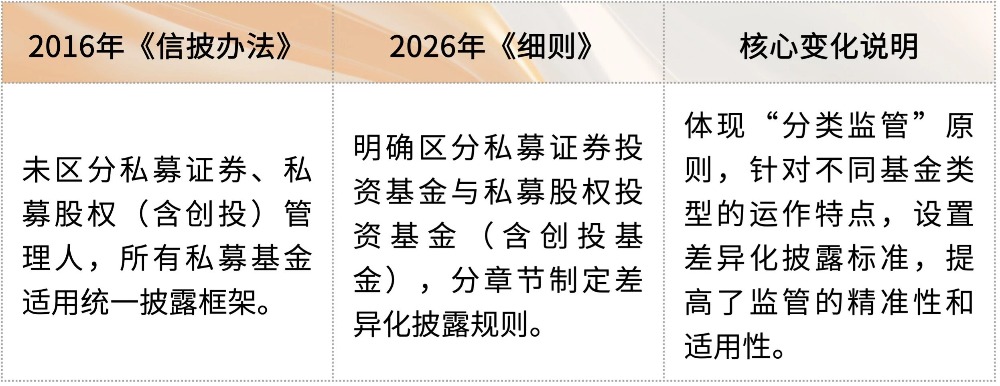
主要变化一:披露主体分类管理
金诚同达分析:
本次修订核心改变为打破私募基金统一披露框架,按证券、股权/创投基金类型实现披露规则的差异化划分。对管理人而言,需针对不同类型基金单独搭建适配的信息披露体系,不再能沿用统一的披露流程和标准,要求管理人对不同基金类型的披露边界和标准精准把控,避免出现披露规则混用的问题。
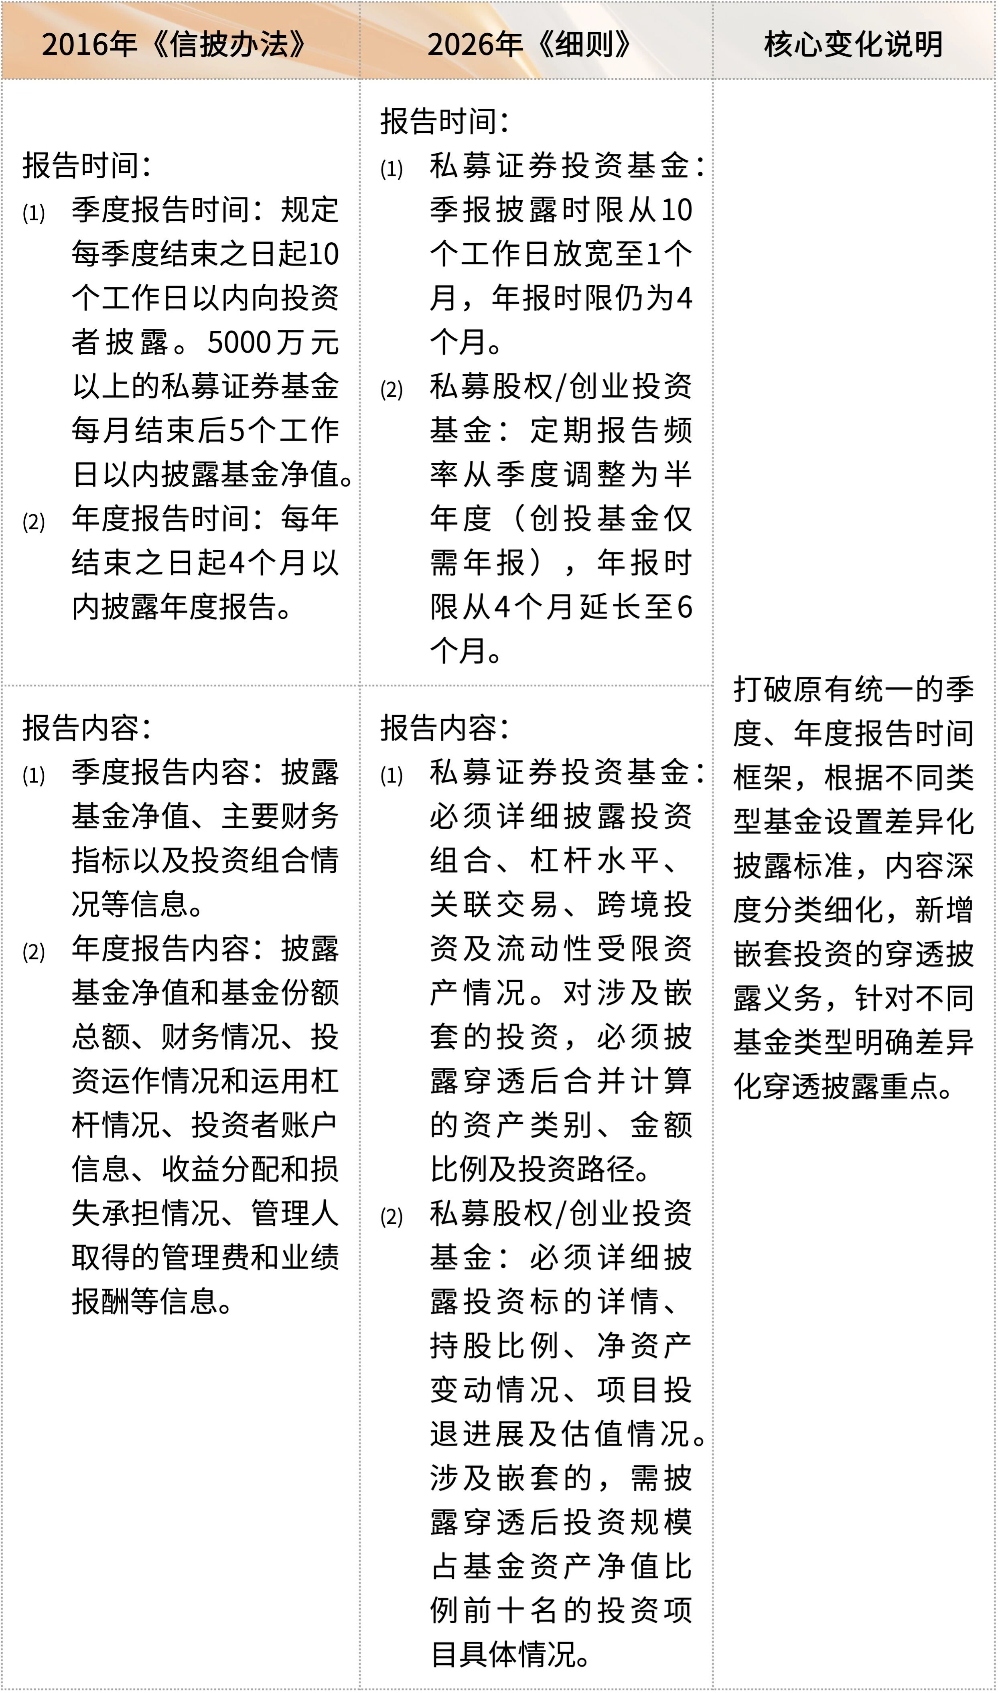
主要变化二:定期报告制度
金诚同达分析:
定期报告制度的改变体现在时间要求差异化调整和内容要求精细化、穿透化升级两方面,证券基金季报时限放宽、股权/创投基金报告频率降低且年报时限延长,一定程度上缓解了部分披露时间压力,但报告内容的要求大幅提升。对管理人而言,新增了嵌套投资的穿透披露义务,证券基金需完成穿透后的资产类别、比例等全维度统计,股权/创投基金需筛选并披露穿透后前十名的投资项目详情。
主要变化三:私募股权投资基金投资项目披露要求