Share on LinkedInShare on LinkedIn

ARTICLE · 02 OCTOBER 2026

保险法草案解读——保险合同章

AnJie Broad Law Firm
Contributor
AnJie Broad Law Firm

AnJie Broad Law Firm

AnJie Broad is a full-service law firm with a wide range of practice areas. We are committed to...

View firm profile
Explore more from AnJie Broad Law Firm

2026年9月4日,国家金融监督管理总局就《中华人民共和国保险法(修订草案征求意见稿)》(以下简称“草案”)向社会公开征求意见。作为保险业的基础性法律,《保险法》的修订对保险市场经营、消费者权益保护及行业监管格局具有深远影响

ChinaInsurance

引言:

2026年9月4日,国家金融监督管理总局就《中华人民共和国保险法(修订草案征求意见稿)》(以下简称“草案”)向社会公开征求意见。作为保险业的基础性法律,《保险法》的修订对保险市场经营、消费者权益保护及行业监管格局具有深远影响。

草案第二章“保险合同”在现行法基础上作出多项重大调整,涉及合同成立与生效规则、投保人如实告知义务、保险人说明义务、犹豫期制度、保单贷款、代位求偿权、责任保险等核心领域。

上述变化既强化了投保人、被保险人及受益人的权益保护,也对保险机构的核保流程、单证设计、销售管理、理赔实务及风控体系提出新的合规要求。本文选取修订草案第二章中若干重大变化条款,从条款变化、立法精神及对保险机构的影响三个维度进行解读,以期为保险机构应对修法提供参考。

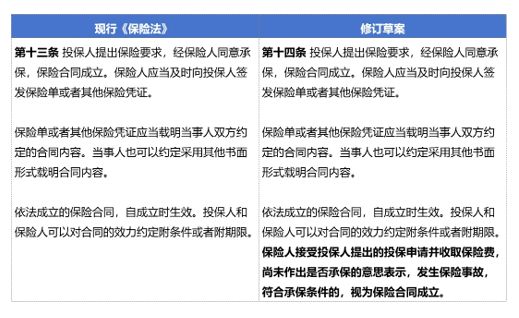
  1. 第十四条 预收保费且符合承保条件“视为保险合同成立”

1850276a.jpg

解读

条款变化

草案确立“预收保费视同承保”规则,将《最高人民法院关于适用(中华人民共和国保险法)若干问题的解释(二)(2020修正)》(简称“《保险法司法解释二》”)第四条的裁判规则上升为法律,但法律后果表述为“视为保险合同成立”,而非司法解释的“承担保险责任”。

变化原因及体现的精神

旨在解决“交费到承保”空白期的保障真空问题,保护投保人和被保险人利益。需要注意的是,《保险法司法解释二》第四条将“符合承保条件”直接等同于“承担保险责任”,逻辑上存在跳跃:符合承保条件仅意味着属于可承保范围,是否实际赔付还涉及合同生效时间、保险责任开始时间、等待期、免责条款是否生效等多个判断环节。草案“视为合同成立”的表述实际上纠正了司法解释的上述缺陷,即,合同成立后是否赔付仍应依合同约定和法律规定判断。但新保险法施行后若司法解释不作同步修改,将出现法律与司法解释的适用冲突。

We operate a free-to-view policy, asking only that you register in order to read all of our content. Please login or register to view the rest of this article.

The content of this article is intended to provide a general guide to the subject matter. Specialist advice should be sought about your specific circumstances.

See more popular content from