Share on LinkedInShare on LinkedIn

ARTICLE · 10 OCTOBER 2024

Market Intelligence Thought Leadership Award Winner

互联网财产保险业务监管新规解读

AnJie Broad Law Firm
Contributor
AnJie Broad Law Firm

AnJie Broad Law Firm

AnJie Broad is a full-service law firm with a wide range of practice areas. We are committed to...

View firm profile
Explore more from AnJie Broad Law Firm

近日,国家金融监督管理总局公布《关于加强和改进互联网财产保险业务监管有关事项的通知》(金规〔2024〕9号,以下简称"9号文"),9号文已于202

ChinaInsurance

近日,国家金融监督管理总局公布《关于加强和改进互联网财产保险业务监管有关事项的通知》(金规〔2024〕9号,以下简称“9号文”),9号文已于2024年7月17日正式开始实施。9号文与《关于进一步规范保险机构互联网人身保险业务有关事项的通知》(银保监办发〔2021〕108号,以下简称“108号文”)均为《互联网保险业务监管办法》(中国银行保险监督管理委员会令2020年第13号,以下简称“13号文”)的配套文件,分别对互联网财产保险业务和互联网人身保险业务作出特殊规制要求。

9号文主要就如下问题作出了对应规定:

  • 互联网财产保险业务的界定

9号文和108号文对于互联网保险业务的界定与13号文的相关规定一致,从《国家金融监督管理总局有关部门负责人就<关于加强和改进互联网财产保险业务监管有关事项的通知>答记者问》来看,主要看金融消费者是否通过保险机构自营网络平台的销售页面独立了解产品信息,并能够自主完成投保行为,即仍体现了互联网保险的“人机交互”的本质。反言之,若在投保过程中,存在保险销售从业人员的销售行为,出现“人人交互”的情形,笔者理解不满足“消费者通过自营平台独立了解产品信息、自主完成投保”的互联网保险“人机交互”本质,不属于互联网保险业务。

  • 保险机构经营互联网财产保险业务的经营条件

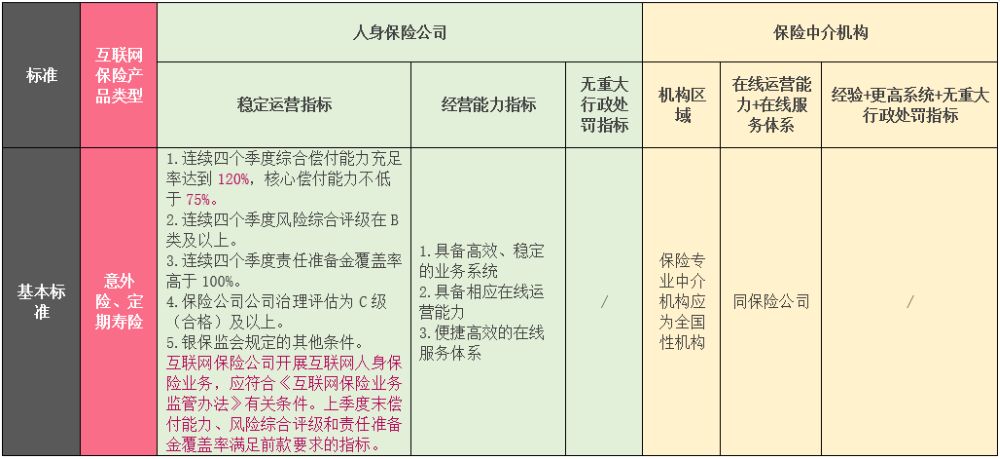
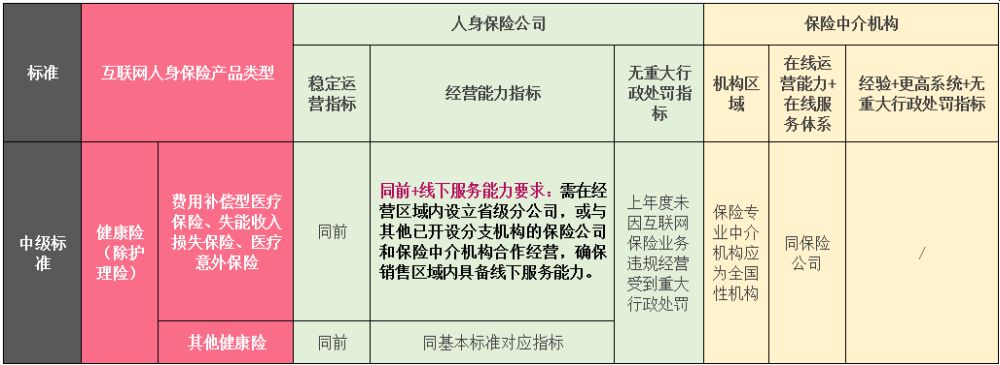
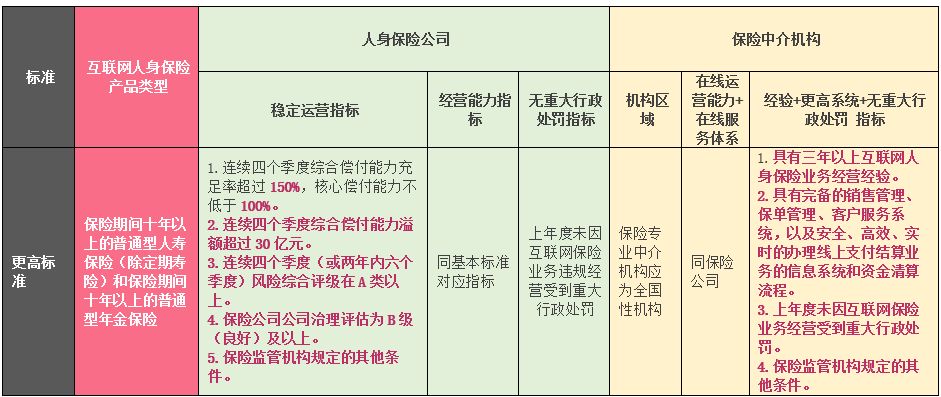
除了应满足13号文规定的条件外,对于保险机构的经营条件要求,108号文和9号文本质上均区分不同险种或期限,对应作出不同的条件要求,具体如下:

★  108号文对人身保险公司和保险中介机构的经营条件要求:

1528464a.jpg

1528464b.jpg

1528464c.jpg

We operate a free-to-view policy, asking only that you register in order to read all of our content. Please login or register to view the rest of this article.

See more popular content from
