一、近年律所被行政处罚的有关函证情况
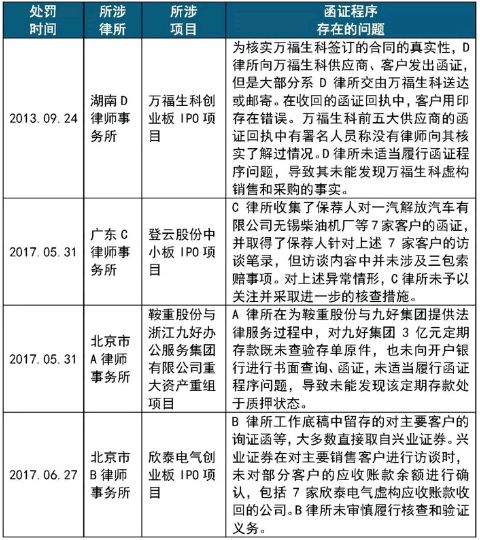
经笔者统计,2013年至今,在中国证券监督管理委员会(以下简称"中国证监会")对证券业务律师事务所(以下简称"律所")的9例行政处罚决定中,有4例明确指出律所存在未适当履行函证程序的问题。主要为如下几个方面:(1)函证措施的缺失:如北京A律所未向开户银行函证定期存款质押;(2)未独立函证:北京B律所直接取自券商的函证底稿,亦未对券商的函证底稿进行核实和验证;(3)函证内容的不充分:如广东C律所的函证内容中缺失三包索赔事项;(4)未独立寄送函证:未由律所独立寄送,而是交由客户送达或邮寄;(5)函证回收后的核查缺失:未对回函记载内容进行核查,如未对客户用印错误、回函内容所述的异常情况进行验证。
根据公开资料,律师事务所未适当履行函证程序的主要案例如下:
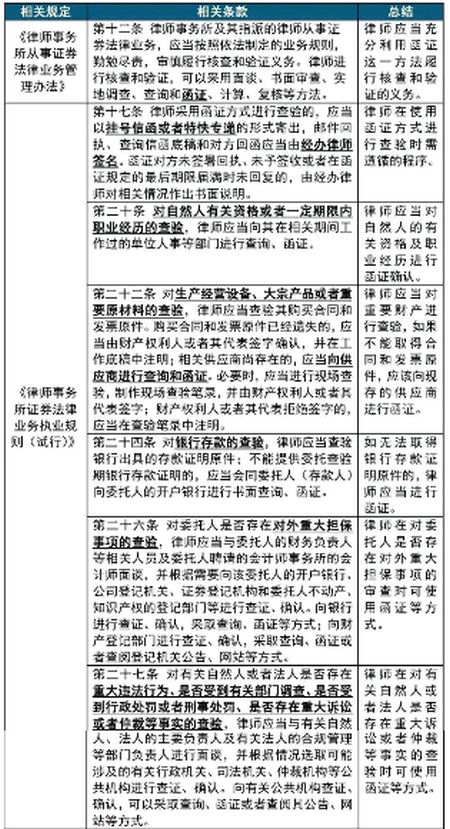
二、律师进行函证核查方法的规范性文件及主要条款
三、律师证券业务函证方法
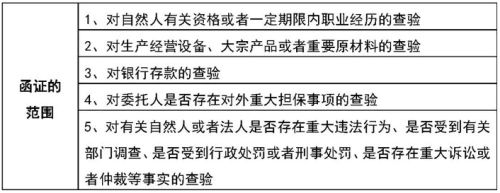
(一)函证的范围
根据《律师事务所证券法律业务执业规则(试行)》等有关规定,可函证的主要范围如下:
笔者认为,除上述事项外,对于律师无法取得充分材料/证据支持的其他事项,律所亦可通过向掌握相关信息的第三方发送函证的方式进行核查验证。
(二)回函的时限与比例
根据《律师事务所证券法律业务执业规则(试行)》等相关规定,函证中需注明要求对方回函的时限。可敦促客户与被函证方进行良性地沟通,以免回函比例过低影响核查结果的准确性。
(三)函证的收发程序控制
1.函证发出之前
为有效地实施函证程序,律师在询证函发出前需要合理地设计询证函的格式,包括索引表,注明索引号、函证对象、联系方式、快递单号等,并保留快递存根。需要注意的是:(1)询证函中应载明回函的地址,建议为律所办公地址;(2)提前核对询证函中的名称、地址等内容的准确性,避免发生快递被退回的情形;(3)询证函中应载明回函时间,可以根据项目情况、时间进度进行合理设置;(4)律所独立寄送函证,而不得交由客户送达或邮寄。



