一 、法眼观察
债权人与债务人之间是否存在真实的交易关系以及保理商对应收账款及其转让是否尽到审查义务是认定保理商与债权人是否存在恶意串通骗取保证人提供保证的关键。应收账款转让未有效通知债务人,并不必然构成保理商与债权人恶意串通骗取保证人提供保证。
二、典型案例
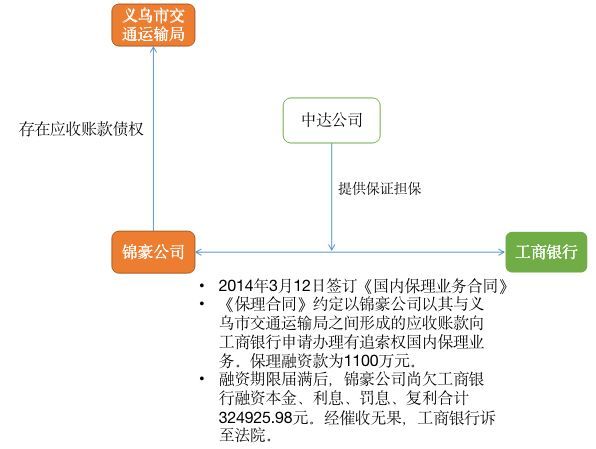
原告:中国工商银行股份有限公司杭州经济技术开发区支行(以下简称工商银行)。
被告:浙江光大锦豪交通工程有限公司(以下简称锦豪公司)、中达建设集团股份有限公司(以下简称中达公司)。
2014年3月11日,原告(工商银行)与中达公司(乙方)签订《保证合同》,约定:为了保证工商银行债权的实现,中达公司自愿向工商银行提供保证担保;中达公司所担保的主债权为工商银行依据其与锦豪公司于2014年3月12日签订的《国内保理业务合同》而享有的对锦豪公司的债权;中达公司承担保证责任的方式为连带责任保证;中达公司保证担保的范围包括主债权本金、利息、罚息、复利、违约金、损害赔偿金、汇率损失以及实现债权的费用(包括但不限于诉讼费、律师费等);工商银行与债务人协商变更主合同,未加重中达公司的债务或延长债务履行期限的,无需经中达公司同意,中达公司继续履行其在保证合同项下的保证责任。
2014年3月12日,原告(工商银行)与锦豪公司(乙方)签订《国内保理业务合同》,约定:锦豪公司以其与义乌市交通运输局之间形成的应收账款向工商银行申请办理有追索权国内保理业务;有追索权国内保理业务是指锦豪公司将其应收账款转让给工商银行,由工商银行为其提供应收账款融资及相关的国内保理服务,若购货方在约定期限内不能足额偿付应收账款的,则工商银行有权按照本合同约定向锦豪公司追索未偿融资款;锦豪公司保证向工商银行提供的所有资料都是真实、准确、完整而没有任何隐瞒;锦豪公司保证转让给工商银行的应收账款真实、合法、有效,没有争议;锦豪公司将应收账款债权及相关权利转让给工商银行,工商银行审查确认后,给予锦豪公司总额为11000000元的保理融资用于支付材料款;锦豪公司对本合同项下融资承担最终偿还责任,无论何种原因致使锦豪公司不能及时、足额收回应收账款,均不影响工商银行对锦豪公司行使并实现追索权。同日,原告向锦豪公司发放融资款11000000元。期间,锦豪公司未将案涉应收账款转让通知债务人义乌市交通运输局。



