并购投资交易中,追究老股东刑事责任是交易双方间的矛盾的最激烈表现形式。为准确了解A股并购市场中老股东被追究刑事责任的司法现状,我们搜集了2013年以来的12个案件(不包括借壳)。经统计分析,我们有如下发现:
01.案件进展
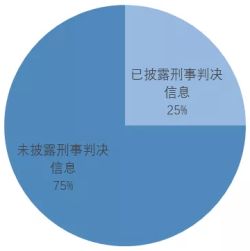
上市公司发布老股东被司法机关刑事调查的公告后,25%的案件后续披露了刑事判决(一审或二审判决),75%的案件未见披露刑事判决。未见披露的原因可能是司法程序尚未结束,或者司法程序已经结束但上市公司未予披露。根据刑事诉讼法律制度,司法程序结束的原因包括公安机关决定不移送起诉、检察机关决定不予起诉、法院做出判决。
02.涉及的罪名
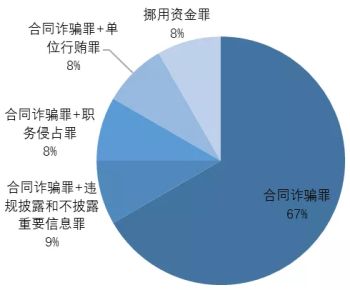
92%的案件以涉嫌合同诈骗罪为由进行刑事调查。其中,67%的案件仅涉嫌合同诈骗一罪,25%的案件同时还涉及其他罪名,如单位行贿罪、职务侵占罪。
03.刑期
3个披露了刑事判决的案件中,罪名、刑期如下:
|
案件 |
罪名 |
刑期 |
| 一 |
合同诈骗罪+单位行贿罪 |
被告一:十五年六个月
被告二:十年
被告三:四年 |
| 二 |
职务侵占罪+合同诈骗罪 |
十年六个月
(合同诈骗案尚处司法过程中) |
| 三 |
挪用资金罪 |
四年六个月 |
04.刑事司法机关所在地
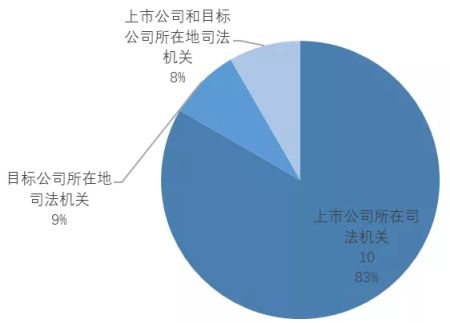
83%的案件中,上市公司选择请求本公司所在地的司法机关追诉老股东的刑事责任。
05.被追责的人员范围
83%的案件中,只追究老股东的刑事责任。
其余17%的案件中,在老股东之外,同时还追究未曾持有目标公司股权的高级管理人员(如财务负责人、副总经理)的责任,其中一个案件还同时追究了上市公司高管、中介机构的责任。



