2020年2月14日,中国证监会发布了《关于修改<上市公司证券发行管理办法>的决定》《关于修改<创业板上市公司证券发行管理暂行办法>的决定》《关于修改<上市公司非公开发行股票实施细则>的决定》(以下合称"再融资新规"),同时发布了修订后的《发行监管问答——关于引导规范上市公司融资行为的监管要求》。
在新冠肺炎疫情影响上市公司乃至资本市场正常运行的特殊时期,中国证监会及时发布了再融资新规以期助力上市公司抗击疫情,进一步支持上市公司做优做强,对提高上市公司再融资效率、增强资本市场服务实体经济的能力具有深远的意义。
笔者现就再融资新规的主要内容与原再融资规定进行对比解读如下。
一、增加非公开发行对象数量
解读:
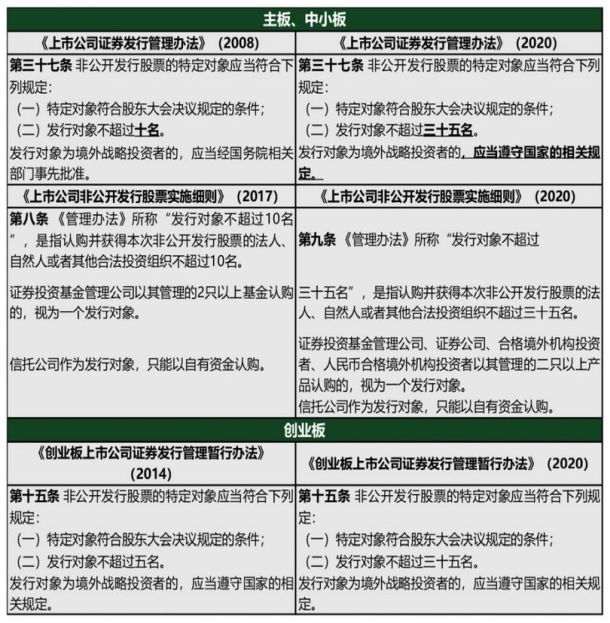
再融资新规将主板(中小板)和创业板非公开发行股票的对象数量由分别不超过10名和5名,统一调整为不超过35名。增加非公开发行股票的对象人数有利于提高直接融资比重、提升非公开发行的成功率、支持实体经济发展,有利于上市公司通过非公开发行充分利用资本市场做优做强,增加融资金额,提高股权融资比重,深化供给侧改革。
二、放宽非公开发行定价和锁定机制
解读:
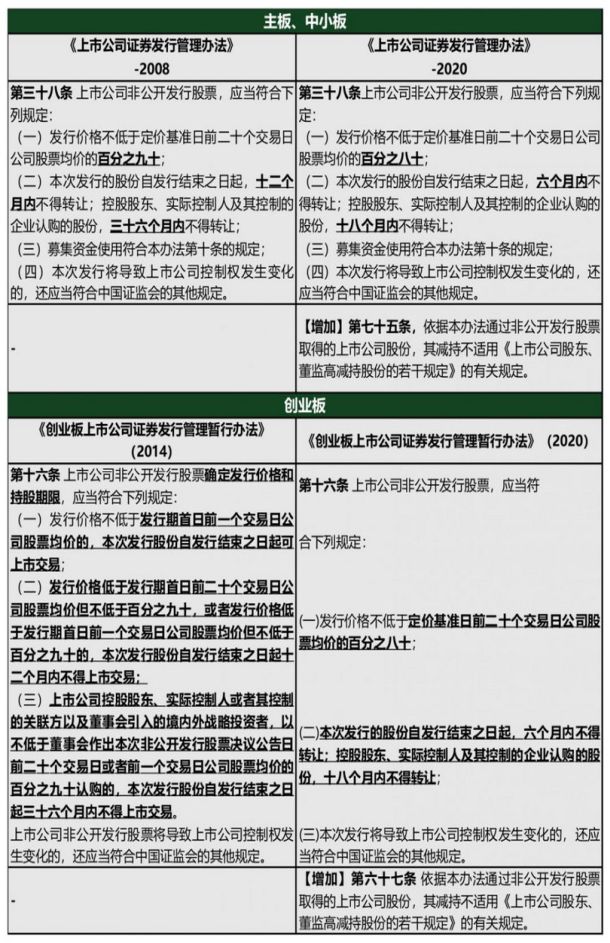
再融资新规将主板(中小板)和创业板非公开发行股票价格由不低于定价基准日前20个交易日公司股票均价的90%调低到80%,将一般发行对象的锁定期由12个月缩减到6个月,将控股股东、实际控制人及其控制的企业作为发行对象的锁定期由36个月锁定到18个月,锁定期全部减半。同时,发行对象通过非公开发行取得的上市公司股票不再适用《上市公司股东、董监高减持股份的若干规定》(以下简称"减持若干规定")的有关减持限制性规定。



