引言
对赌回购从2019年《全国法院民商事审判工作会议纪要》(法[2019]254号,"《九民纪要》")出台开始"一直火到现在",大体有两方原因:
一方面是,自2019年开始,恰逢大量基金存续期届满面临退出清盘,而上市政策收紧导致诸多项目无法退出,爆发大量对赌纠纷案件,引起市场关注;
另一方面是,作为一种舶来品,对赌回购在我国民商实体规范中没有一套对应的规则体系,诸多关键问题缺乏规定,"同案不同判"屡见不鲜。
这些争议问题中,分歧最大的、对案件裁判影响最为关键的,无疑是关于回购权的"定性争议"——由此衍生出,回购权行权期限的有无及长短等问题。
但令人不解的是,自2019年《九民纪要》认可对赌协议有效性至今,业内针对回购权的"定性争议"已持续数年,对于这一项关乎整个股权市场投资信心的重要问题,为何在立法层面始终没有动作?
针对这个问题,笔者整理了近期的一些思考,供大家讨论。
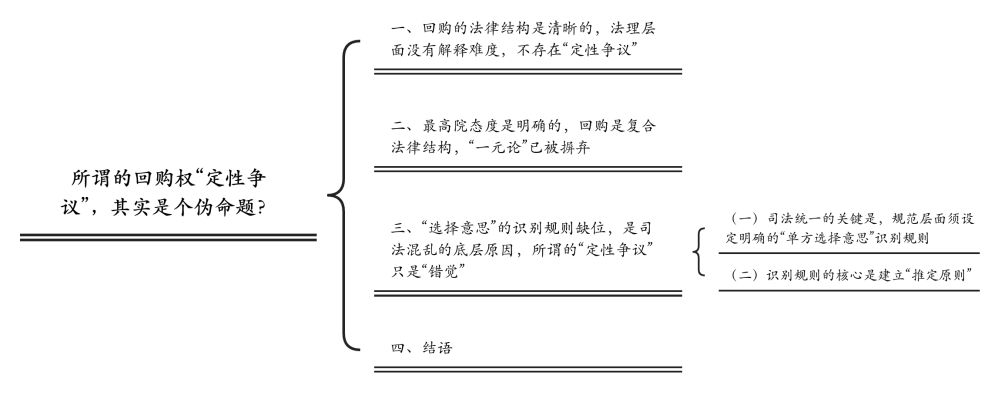
01.回购的法律结构是清晰的,法理层面没有解释难度,不存在"定性争议"
一直以来,实务界对回购权的定性争议是,有人认为是请求权,有人认为是形成权。这是一种非黑即白的"一元论"观点。
以上争议,是当下主流。
但笔者认为,这种争议的底层逻辑是有问题的,"一元论"不符合对赌回购条款的基本法律结构。
对赌回购是一种复合型的权利安排,根据当事人的意思内容,有可能是形成权+请求权的综合安排,也有可能是只有请求权。
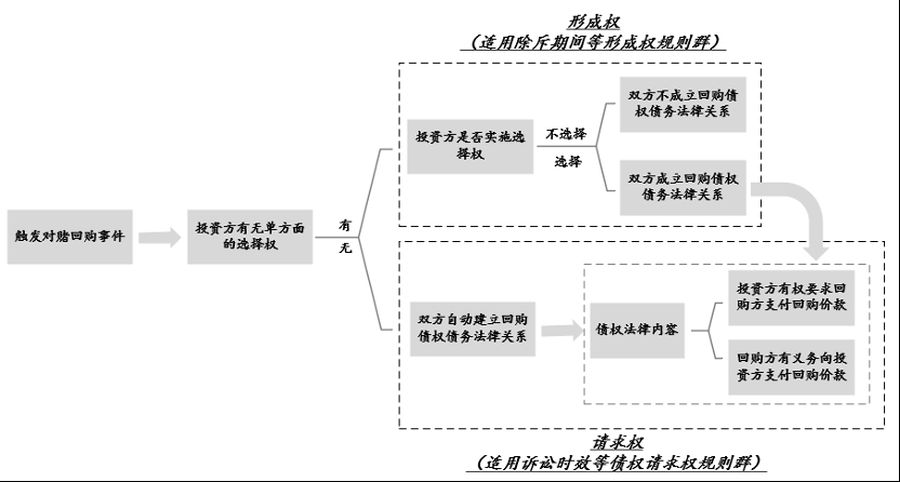
根据以上图示,关于对赌回购的法律结构,在法理解释上应该是比较清晰的,并不存在回购权的定性争议问题。
如果说,我们对于对赌回购条款的认识存在"争议"的话,那么,这个"争议"也应该是聚焦在,大家对于"这个回购条款有无约定单方选择意思的形成权"的识别结果层面,而不是,"这个回购条款到底约定的是形成权还是请求权"的定性问题层面。




