前言
企业用工模式已进入3.0时代:众包模式。众包模式下,自由职业者与企业系平等主体之间的合作关系,但往往企业为便于验收自由职业者提供的服务,于其与自由职业者签署的服务合同中具体约定管理措施,甚至继续沿用传统员工的管理方式与制度,在此情况下,双方是否构成实质劳动关系?企业是否承担自由职业者个人所得税的扣缴义务?自由职业者的税赋成本?本文将在介绍众包模式的基础上,对比不同类型下自由职业者与企业之间的法律关系及税务风险。
社会经济、互联网技术的不断发展,推动社会生产资源的不断重组。企业用工从传统的全部"自给自足"的员工模式(1.0时代)已慢慢过渡到将企业非核心业务剥离以外包外部企业的外包模式(2.0时代),现已迎来了可将核心业务剥离的众包模式(3.0时代)(如下图所示)。
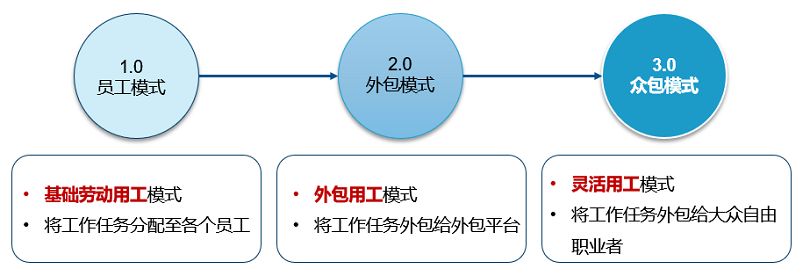
员工模式、外包模式及众包模式并非是非此即彼的关系,将在很长一段时间内同时存在。而不可否认的是,众包正从微观层面重塑新的生产价值生态,个人释放潜力,企业释放占有性资源,在经历种种开放和重组之后,延伸为更为庞大的商业共享网络,呈现下述三个特点:
其一,契合新生代强大的自我中心意识。众包模式下,自然人成为用工的最小单位,以自由职业者形式向需要服务的用工企业提供服务,从传统的用工者对提供服务者具有人身属性的管理关系转化为平等主体之间的合作关系。
其二,满足企业减少交易成本的需求。因互联网发展带来的效率的极大提升,企业通过尽量减少交易成本的方式来设定组织的边界,必然造成企业将更多的内部工作转移给专业化的外部企业(外包),甚至通过互联网进行众包合作。
其三,符合社会生产价值极大释放的趋势。众包模式下,自由职业者可突破时间与空间的限制,不受办公场所及固定工作时间的约束;用工企业亦可于全世界范围内选择最低成本的服务,使得社会生产价值不断释放。





