随着人工智能(下称“AI”)技术的革新与铺展,金融机构也进入数字化转型的关键期。近年来,国家金融监督管理总局(下称“金监局”)联合各部委下发了诸多“AI+金融”的监管规定,2025年12月26日进一步发布《银行业保险业数字金融高质量发展实施方案》,明确鼓励保险业加快发展数字金融,推动人工智能安全开发应用,强化数字生态外部管理。
在行业智能化的发展态势下,一方面,市面上的诸多AI在无金融牌照的情况下已涉足保险服务;另一方面,保险机构存在AI开发与合作的需求。AI如何在保险监管的土壤中成长,成为亟待解决的问题。本篇聚焦于“AI+保险”在营销宣传方面存在的一些困境与思考。
一、AI提供保险资讯的行为已刺穿金融牌照的边界
根据《中国人民银行、中国银行保险监督管理委员会、中国证券监督管理委员会、国家外汇管理局关于进一步规范金融营销宣传行为的通知》第一条规定,保险业属于特殊许可的金融行业,未取得保险业务资质的主体不得开展与保险业务相关的营销宣传活动,信息发布平台、传播媒介等基于保险机构的委托而开展营销宣传活动的情况除外。
人工智能公司作为AI的运营主体,不具备保险业务资质,在未经保险机构授权的情况下原则上不得开展保险营销宣传活动。但试用目前市面上的AI来看,诸多AI会推荐具体的保险产品、对不同保险产品进行比价介绍,该等行为已构成保险营销宣传行为,向用户建议投保方案的内容甚至涉嫌保险中介行为,突破了保险经营资质的限制。
某AI问答:
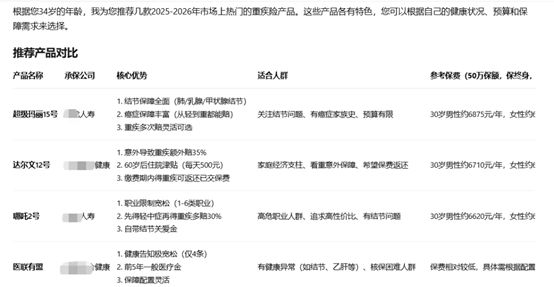
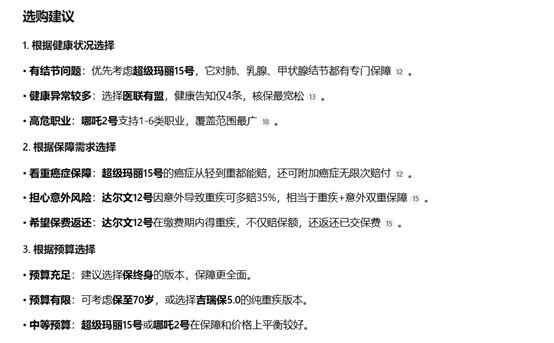
根据《保险法》第一百五十八条、第一百五十九条规定,未取得保险牌照而非法经营商业保险业务、非法从事保险代理和保险经纪业务的,金监局有权取缔并给予没收违法所得、罚款的行政处罚。虽有此规定,但实务中金监局的处罚重点集中于保险机构,对非保险机构的处罚相对较少,针对AI前述行径的处罚更无。AI的这类越界行为不仅对传统保险代理人、保险经纪人的市场份额带来挑战,同时还造就了两个合规困境:



