前言
2019年6月20日,中国证监会发布《关于修改〈上市公司重大资产重组管理办法〉的决定》("《征求意见稿》")公开征求意见的通知,《征求意见稿》主要修改了现行有效《上市公司重大资产重组管理办法》(2016年修订)("《重组管理办法》")中关于重组上市的有关规定,拟取消重组上市中"净利润"认定指标、缩短"累计首次原则"计算期限至36个月、允许符合条件的企业在创业板重组上市、恢复重组上市配套融资等。本文旨在对《征求意见稿》主要修订的内容以及对资本市场的影响做简要解析。
一、《征求意见稿》修订对比
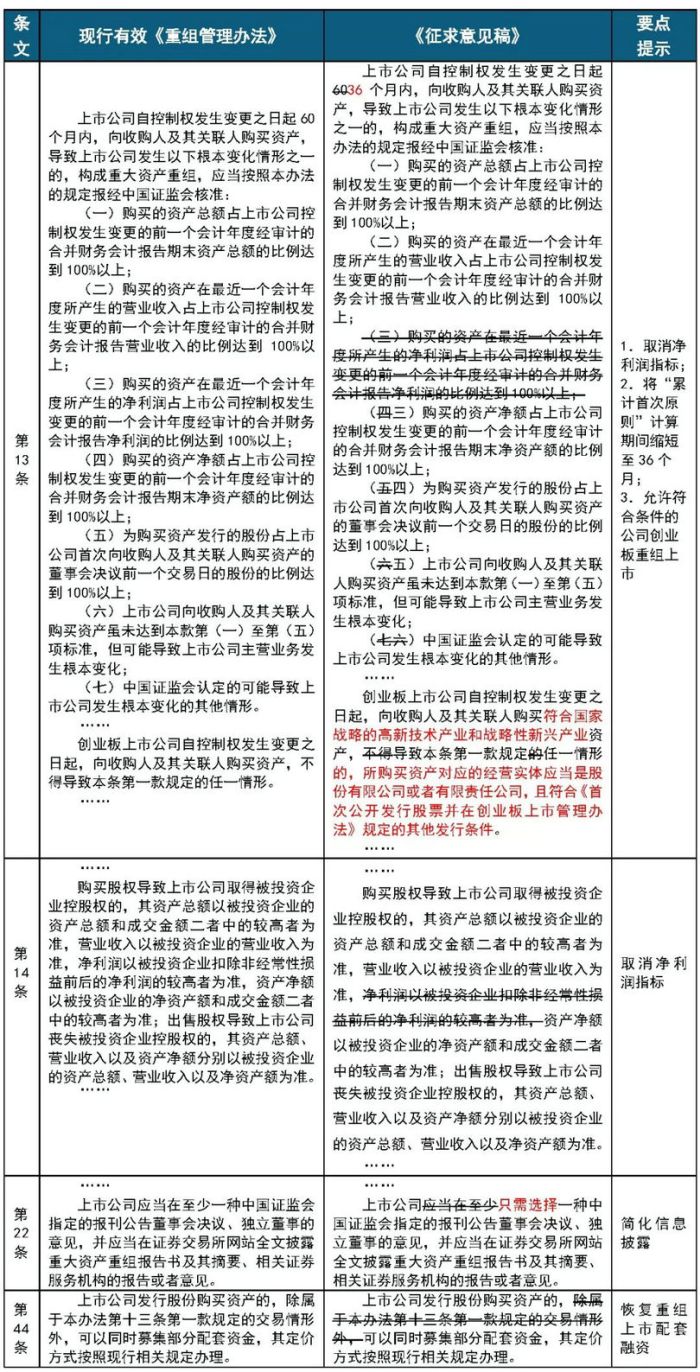
注:《征求意见稿》增加修改内容以红字标出,删除的内容以删除线表示。
二、《征求意见稿》修订要点解析
(一)取消重组上市中"净利润"认定指标
现行有效《重组管理办法》就重组上市设置了"5+2"的认定指标,包括资产总额、资产净额、营业收入、净利润、股份比例等5个量化指标,以及"主营业务发生根本变化"和"证监会认定的其他情形"等2个特殊指标。事实上,在2016年中国证监会就修订《重组管理办法》向社会公开征求意见过程中,有关人士认为"净利润"认定指标对于亏损、微利的上市公司过于严格,建议取消"净利润"认定指标,但监管部门可能考虑到取消"净利润"指标将不能有效抑制亏损、微利上市公司"保壳"、"养壳"现象,加剧僵尸企业"僵而不死",削弱退市制度"刚性",故未采纳该等建议。现行《重组管理办法》施行后,"炒壳"、"囤壳"等行为已得到明显抑制,市场对高风险、短期套利的重组情形也日趋理性,投资者的理性投资也得到较好的赔偿。在这种情况下,继续实施"净利润"认定指标一方面导致亏损的上市公司注入任何盈利资产均可能构成重组上市;另一方面,利润水平较低的上市公司注入规模相对不大、盈利能力较强的资产,也易触及净利润指标。两者均不利于推动以市场化方式"挽救"上市公司、保护投资者利益的目标的实现。



