Share on LinkedInShare on LinkedIn

ARTICLE · 26 APRIL 2024

Market Intelligence Thought Leadership Award Winner

中企出海法律合规系列——欧盟《外国补贴条例》第2讲:申报实操与建议

AnJie Broad Law Firm
Contributor
AnJie Broad Law Firm

AnJie Broad Law Firm

AnJie Broad is a full-service law firm with a wide range of practice areas. We are committed to...

View firm profile
Explore more from AnJie Broad Law Firm

随着欧盟开始基于2023年10月生效的《外国补贴条例》(The Foreign Subsidies Regulation, "FSR")对中国企业启动调查,这一新制度引起了越来越多已经出海或者有出海计划的中Þ

ChinaCompliance

随着欧盟开始基于2023年10月生效的《外国补贴条例》(The Foreign Subsidies Regulation, "FSR")对中国企业启动调查,这一新制度引起了越来越多已经出海或者有出海计划的中国企业的广泛关注。而最近,欧盟委员会官网于当地时间2024年4月3日发文称,针对罗马尼亚110MW光伏园区项目招标中的两个投标方展开FSR审查,其中涉及我国光伏制造业龙头隆基绿能和电力装备龙头上海电气的子公司。应该说,中国企业面临的FSR审查风险已经成为现实。

上一讲我们对欧盟《外国补贴条例》制度的背景、规制范围、申报门槛以及执法机构调查权进行了介绍,本讲将重点介绍补贴额和营业额的计算方法、FSR报告义务、FRS审查流程、FSR申报所需信息等申报实操内容以及相关建议,以期对众多在欧盟拓展市场的中国企业有所启发。

营业额、补贴额的计算方法

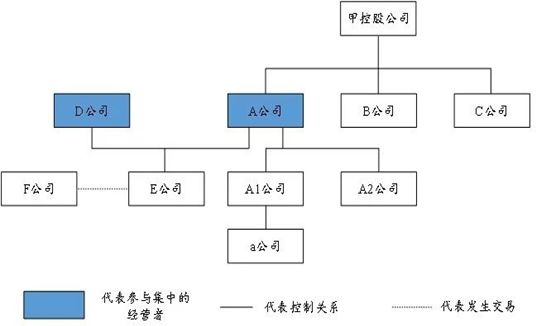
对于经营者集中情景下的FSR 申报,企业的营业额计算方法与欧盟反垄断申报场景下的营业额计算方法相同。简言之,相关营业额是通过将有关企业、其子公司、其控股公司和其控股公司的子公司等全部有控制权关系的主体的营业额相加计算得出。如果上述任何一家公司与第三方共同控制另一家公司,则只有共同控制公司的部分营业额应包括在企业营业额的计算中。下图说明了在计算企业营业额时哪些公司是相关的。

1456178a.jpg

对于经营者集中情景下的FSR 申报,在计算企业收到的外国补贴(或被称为"外国财务支持",Foreign Financial Contribution, FFC)时,计算方法也与营业额计算类似。FSR要求每个申报方将其自身和所有子公司、控股公司以及控股公司的子公司等有控制权关系的全部主体收到的所有外国补贴相加。

We operate a free-to-view policy, asking only that you register in order to read all of our content. Please login or register to view the rest of this article.

See more popular content from
