对于一家有限合伙企业而言,其通常只有一名执行事务合伙人(即便有多名普通合伙人)。但在合伙型私募基金领域,"双执行事务合伙人"模式已开始显现流行之趋势。笔者结合当前法律法规、监管政策及笔者过往经办项目经验,试探讨该模式下的一些实务问题。
一、法律依据
我国《合伙企业法》第二十六条第二款规定:"按照合伙协议的约定或者经全体合伙人决定,可以委托一个或者数个合伙人对外代表合伙企业,执行合伙事务"。
显然,有限合伙企业设置两名以上的执行事务合伙人是有法律依据的。
二、实操案例
无论是在基金业协会备案的合伙型私募基金产品,还是在工商登记机关注册成立的有限合伙企业,"双执行事务合伙人"的架构模式都是有例可循的。
经笔者网上公开渠道检索,在2019年11月份完成备案的"双执行事务合伙人"模式基金产品就至少包括如下三支:
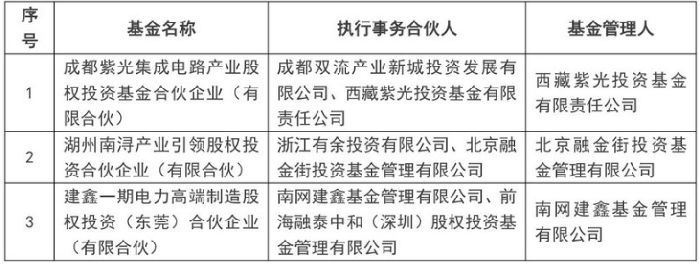
笔者注意到,上述基金在性质上均属于政府出资产业基金。此外,未担任基金管理人的执行事务合伙人中,成都双流产业新城投资发展有限公司、浙江有余投资有限公司均不持有私募基金管理人牌照。
三、"双执行事务合伙人"模式与其他模式之辨析
1.区别于"双管理人"模式
首先,"双执行事务合伙人"模式的突出特征是合伙企业委托两名普通合伙人执行合伙事务,但该两名普通合伙人不必然都是基金管理人。
其次,目前基金业协会已限制合伙型基金采用"双管理人"模式,资产管理业务综合报送平台上只能将基金备案到一名基金管理人名下。
2.区别于"双GP"模式
笔者理解,"双执行事务合伙人"模式衍生于"双GP"模式,但前者又不完全等同于后者,后者概念上更宽泛些。"双GP"模式通常指代的是一名普通合伙人、一名执行事务合伙人的基金架构(因此更适合称之为"双普通合伙人"模式)。





