美国在上世纪20年代出现了AB股制度,并在1988年允许同股不同权的企业上市。AB股制度,即为双重股权制度,不同于传统公司法项下的"一股一权"原则。该构架下,公司可以发行A、B两种股份,一类股遵循"一股一权"的原则,另一类股则是一股多权,且该类股的持有者多为公司的创始人或管理层。AB股制度实质上是一种通过分离现金流和投票权而对公司实行有效控制的有效手段。2004年以后在美国上市的主要科技公司基本上都采取了AB股制度,如google、Facebook等。中概股的如阿里巴巴、京东、百度等。其中,根据京东2016年的年报,刘强东占股15.8%,却拥有80%的投票表决权。
香港地区上世纪70、80年代也曾采用过同股不同权制度,但是迫于现实原因被禁止,2018年4月,联交所正式发布了主板上市规则第119次修订《新主板上市规则》,增加了同股不同权制度。采取同股不同权制度的中概股主要包括:小米集团(HK.01810)、美团点评(HK.01810)等。
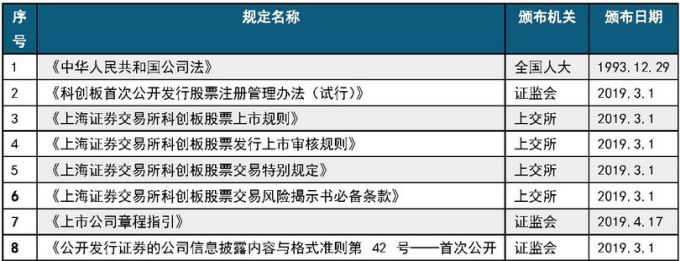
我国《公司法》第131条规定,国务院可以对公司发行本法规定以外的其他种类的股份,另行作出规定。2019年3月1日正式公布的科创板系列制度正式推出了表决权差异安排(即特别表决权)制度。表决权差异安排,是指发行人在一般规定的普通股份之外,发行拥有特别表决权的股份(以下简称特别表决权股份)。每一特别表决权股份拥有的表决权数量大于每一普通股份拥有的表决权数量,其他股东权利与普通股份相同。
为更好的理解及掌握表决权差异安排制度,本文从主要规定、基本要求、与港交所要求比较、案例、重要条款角度予以论述。
一、主要规定