共保是共同保险的简称,根据原保监会《关于大型商业保险和统括保单业务有关问题的通知》(保监发〔2002〕16号)文件中的规定,共保是指两个或两个以上的保险公司及其分支机构(不包括同一保险公司的不同分支机构)使用同一保险合同,对同一保险标的、同一保险责任、同一保险期限和同一保险金额进行的保险。参与共保的保险公司称为共保承保人,共保可以采用成立共保集团或者签订共保协议的方式。
在通常情况下,以共保协议方式订立的共保保险合同中,共保各方在共保协议中会约定,由份额最大的保险公司作为首席承保人,代表共保各方签发保单、分配保费、理赔损失,其他共保人按约定比例收入保费、分摊赔款。
在财产险领域,为规范共保业务,防范和化解因不规范共保行为造成的风险累积,促进财产保险市场又快又好地发展,原保监会《关于加强财产保险共保业务管理的通知》(保监发〔2006〕31号),对共保业务进行了规范:(一)被保险人同意由多个保险人进行共保;(二)共保人共同签发保单,或由主承保人签发保单,同时附共保协议;(三)主承保人向其他共保人收取的手续费应与分保手续费平均水平有显著区别。
一、共保纠纷之大数据分析
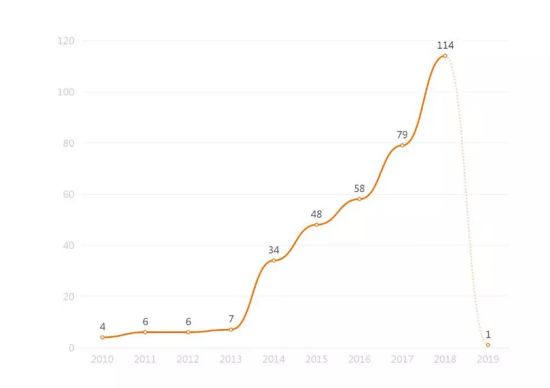
通过大数据检索,我们检索到375篇与共保协议纠纷相关的司法案例,从年份分布可以看到,共保协议纠纷相关案例数量基本呈逐年增长的趋势。
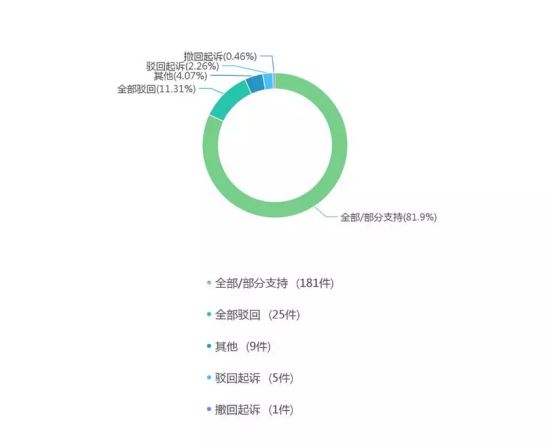
通过对一审裁判结果的可视化分析可以看到,375篇与共保协议纠纷相关的司法案例中全部/部分支持的有181件,占比为82%;全部驳回的有25件,占比为11%;其他的有9件,占比为4%。
通过对二审裁判结果可以看到,维持原判的有83件,占比为64%;改判的有40件,占比为31%;其他的有6件,占比为5%。



