目录
一、涉税犯罪的执法趋势
(一)涉税犯罪全国起诉、审判情况
(二)涉税犯罪重点查处罪名
(三)涉税犯罪的重点执法领域
二、涉税犯罪司法转型的逻辑——虚开增值税专用发票罪的限缩适用
(一)限缩的路线图及重要文件
(二)限缩的诱因及根源
(三)限缩适用带来的争论:实体企业虚开虚抵的司法争议
三、辩护的弹性空间
(一)权某某虚开增值税专用发票案
(二)王某某虚开增值税专用发票案
(三)某某企业管理有限公司虚开增值税专用发票案
01.涉税犯罪的执法趋势
(一)涉税犯罪全国起诉、审判情况
第一组数据是全国检察院、法院关于涉税犯罪案件的统计数据。
根据《最高人民检察院工作白皮书》《中国法律年鉴》等官方发布的数据,2021年到2025年,全国涉税犯罪起诉人数分别是1.05万余人1、8501人2、9428人3、12510人4、12737人5,整体持续处于高位运行。
而对比两个“五年”期间的审判数据,我们能更清晰地看到涉税犯罪审判工作的变化:2013—2017年,全国涉税犯罪审判件数为19850件6,而2019—2023年,这一数字增长到30765件7,增幅超过50%,变化非常明显。另外,最高人民法院公布的2024年1至9月司法审判数据显示,全国法院受理危害税收征管刑事案件4294件,同比增长26.55%8。
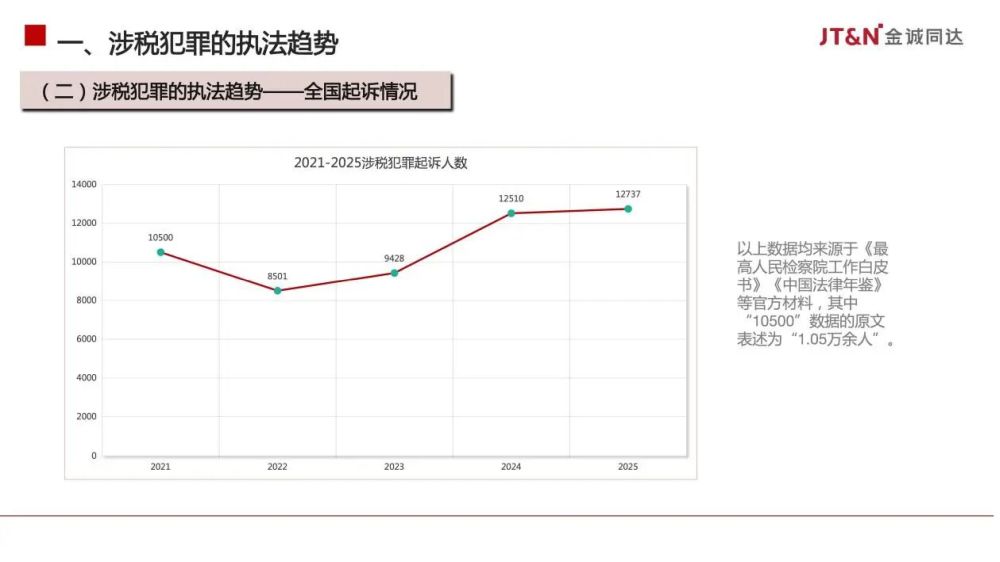
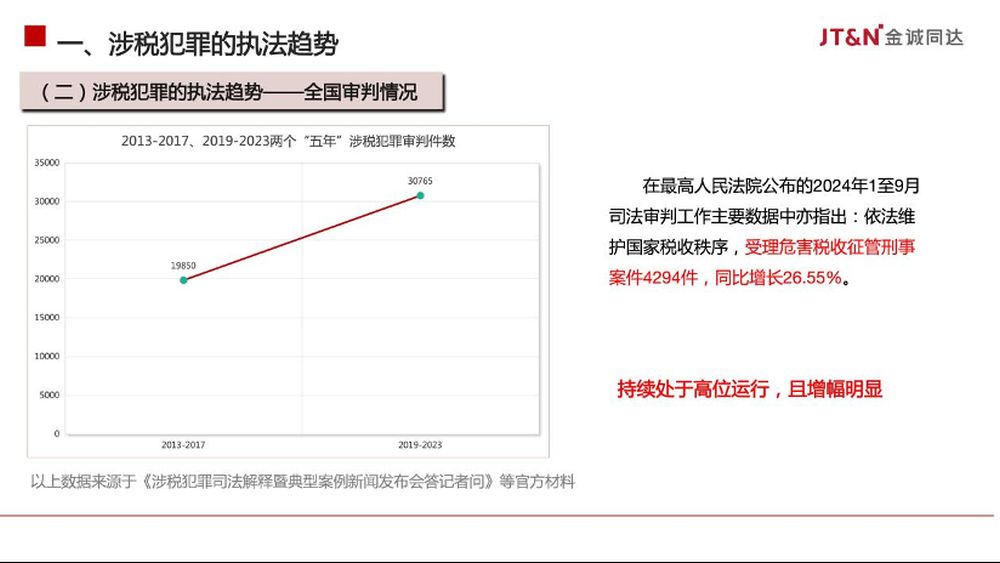
上述全国法院、检察院的相关数据显示,当前涉税犯罪持续处于高位运行,且增幅明显。
(二)涉税犯罪重点查处罪名
第二组数据是司法实践中各涉税犯罪所占比例的统计情况。
1. 虚开增值税专用发票罪在涉税犯罪中占据绝对多数
根据《涉税犯罪司法解释暨典型案例新闻发布会答记者问》,在2019年—2023年期间,全国涉税犯罪起诉的罪名中虚开增值税专用发票罪占比高达80%,是涉税犯罪的绝对高发罪名;虚开发票罪占比11.9%,位居第二;其他涉税罪名,包括逃税罪、非法出售增值税专用发票罪等仅占8.1%,占比相对较低。9