全球服装行业正经历一场巨变。各大主要市场增速放缓,即便是昔日高歌猛进的印度也未能幸免。关税带来了新的不确定性和额外成本。由于全球的面料与成衣采购中心主要集中在亚洲,因此这一地区的服装企业正承受着巨大压力。
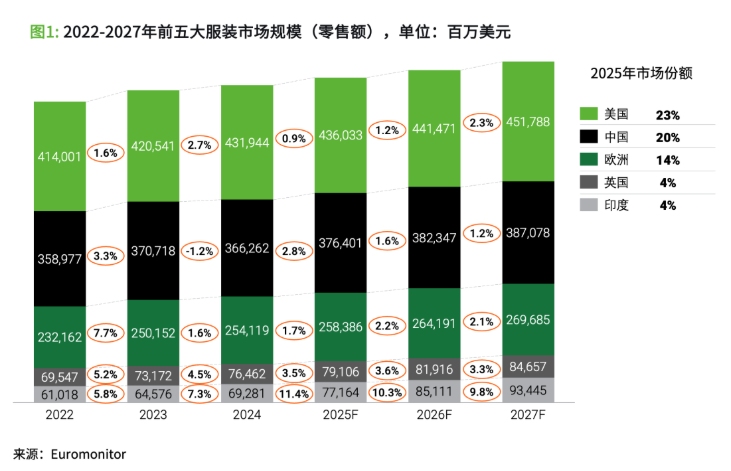
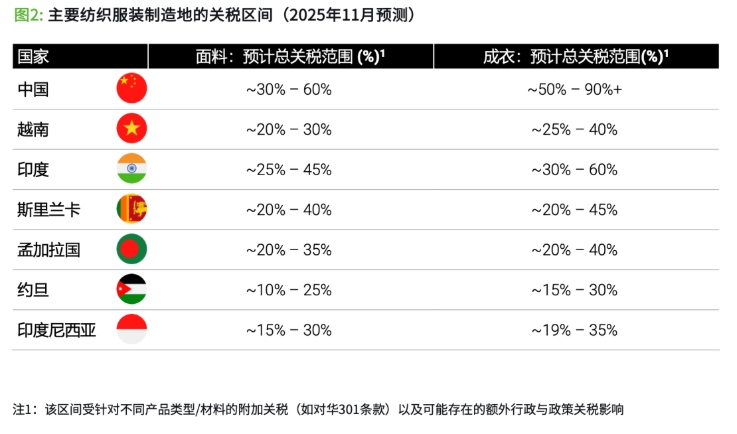
这些变化也明显冲击了头部服装品牌的财务表现,使其面临营收下滑、利润变低和股价下跌的困境。
为求复苏并稳住阵脚,这些品牌正在积极寻找破局方法,它们尝试的手段包括:
-
转向近岸生产,以更快响应时尚潮流和消费者行为变化,并最大限度减少库存。
-
强化供应链管控,例如自主挑选原材料供应商和货运服务商,并主导材料流动。
-
将定价压力向价值链上游传导,同时为主要成本项设定目标价。
运营重塑势在必行
过去,亚洲服装制造商依靠低成本劳动力保持竞争力。如今,这种成本套利空间已所剩无几。制造商若想保持生存能力,就必须重塑运营模式,转向精简、标准、高投资者价值的方向。
变革模式
我们认为,行业需要针对几类主流客户群体,建立差异化的运营模式:
-
全球高端客户:这类高端品牌重视创新与紧密协作,并愿意为垂直整合、多元化生产布局和其他要求支付溢价。
-
西方大众市场:主要是拥有自有品牌的百货公司大批量采购。这类客户会承诺保证预测量,以换取低价。
-
东方大众市场:这类品牌依赖印度及其他亚洲发展中市场的价格敏感型消费。在此类市场,规模和低利润的考量优先于ESG。
可推行的几种低风险高影响力的变革手段
1.
产品开发与营销
制造商不能再局限于被动接单。他们需要武装自己的营销团队,使其能够评估品牌方各项要求的端到端影响。同时,应用数字化产品开发和3D打样工具(如Browzwear)可以缩短周期,帮助制造商更快响应趋势。只要持续改进,就有望在一周内敲定设计并确认工厂产能。





