Share on LinkedInShare on LinkedIn

ARTICLE · 17 SEPTEMBER 2025

基于红筹模式下港股IPO的税务风险分析

Jincheng Tongda & Neal
Contributor
Jincheng Tongda & Neal

Jincheng Tongda & Neal

JINCHENG TONGDA & NEAL (JT&N) was founded in Beijing in 1992. JT&N has distinguished itself as a...

View firm profile
Explore more from Jincheng Tongda & Neal

随着近期中国企业对香港证券市场的兴趣日益浓厚,赴港上市的案例不断涌现,这一趋势在当前境内监管机构对IPO审核标准日趋严格的大背景下&

GlobalTax

引言

随着近期中国企业对香港证券市场的兴趣日益浓厚,赴港上市的案例不断涌现,这一趋势在当前境内监管机构对IPO审核标准日趋严格的大背景下显得更为突出。鉴于国内资本市场的审核标准不断提高,不少企业转向港股市场以寻求更加灵活的融资渠道。在企业赴港上市的过程中,跨境资本运作带来的税务影响,特别是境内外税务政策、法律环境之间存在的差异所带来的税务风险,成为企业赴港上市应当研究的重点问题。本文通过梳理分析近年来红筹模式下港股IPO过程中面临的主要税务风险,辅以具体的实践案例,以供企业境内股东、管理层及潜在投资人在港股IPO或投资规划中予以参考。

01

港股IPO红筹模式的主要架构

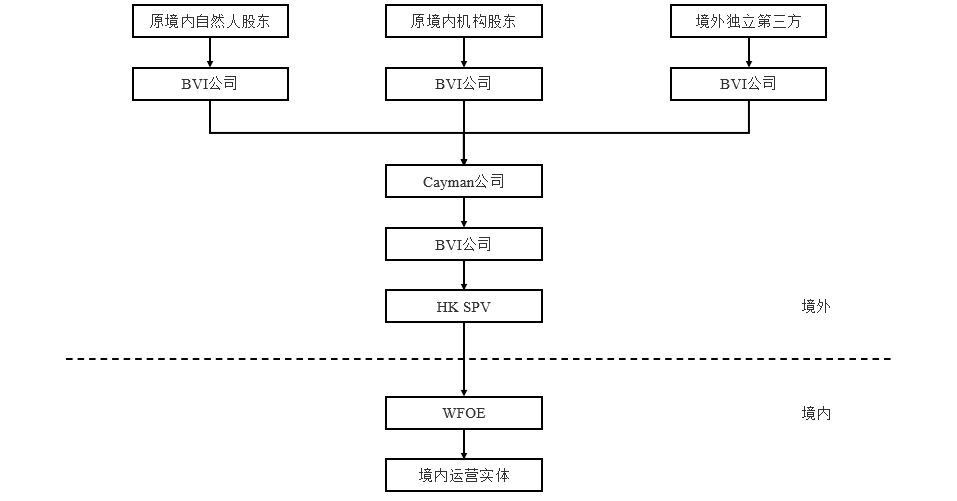
(一)通常而言,搭建红筹架构主要分为如下步骤(以股权控制模式为例):

  1. 境内运营实体的股东在境外设立持股平台(例如BVI公司);
  2. 外持股平台设立境外融资平台作为拟上市主体(例如Cayman公司);
  3. 拟上市主体设立BVI公司(如需);
  4. 拟上市主体或BVI公司设立香港公司HK SPV;
  5. 境外独立第三方通过其直接或间接设立的BVI公司向原境内运营实体进行少量增资;
  6. 香港公司HK SPV(或其在境内设立的WFOE)收购原境内运营实体股东以及境外独立第三方设立的BVI公司所持有的境内运营实体的股权。

(二)上述步骤完成后,企业红筹架构如下:

1678682a.jpg

02

港股IPO红筹模式面临的税务风险

(一)香港公司收购境内运营实体的税务风险

在红筹架构搭建的过程中,为避免与商务部《关于外国投资者并购境内企业的规定》(商务部令2009年第6号)关联并购的规定相抵触,企业通常会采用"两步走"的方式实施并购。第一步由无关联关系的境外人士通过其直接或间接设立的BVI公司向原境内运营实体进行少量增资,使原境内运营实体变更为外商投资企业。本步骤由于是增资,通常不涉及税费。第二步由境内人士将其持有的外商投资企业的股权转让给其在境外间接设立的香港公司HK SPV(或其在境内设立的WFOE),这一过程则会涉及境内运营实体股权转让而产生税费。

We operate a free-to-view policy, asking only that you register in order to read all of our content. Please login or register to view the rest of this article.

See more popular content from