引言
2026年7月24日,我正在草原上的音乐节。下午财政部、税务总局就联合发布了《关于离岸信托个人所得税有关事项的公告》(财政部 税务总局公告2026年第21号,下称“21号公告”),1同日,国家税务总局发布配套征管公告(国家税务总局公告2026年第15号,下称“15号公告”)。2
我的手机微信提示音伴随着密集的鼓点频繁响起,其中一个这几年专注做离岸信托的好朋友给我留言:“先生可曾为离岸信托写了一点什么没有?”我说:“还没有。”他说:“先生还是写一点吧,之前离岸信托的路演就很爱听你说它的税制部分。”
这是我国首次以规范性文件系统规定离岸信托个人所得税的征收管理。我一直认为涉税法律服务中我们一个重要使命,就是不要让因税制本身不清晰导致的尘埃,落在个体头上而成为压垮他们的大山。但在21号公告这个语境下,我认为受其影响的,绝大部分都已经对未来可能发生的税负成本有了一定的预期(非超高净值人群一般不会主动架设离岸信托架构)。因此对21号公告的高敏人群而言,最重要的是利用90天申报宽限期处理好构架成本,然后用离岸信托再去创造星辰和大海。
01.欧美信托税制实践与中国新规的制度定位
欧美发达国家对离岸信托所谓“递延纳税”的严格限定
离岸信托在全球财富管理实践中被广泛运用。许多纳税人认为,把资产装进离岸信托可推迟纳税义务,而21号公告的发布意味着该优势将不复存在。但梳理欧美主要国家信托个税的征税规定可以发现,“递延”的空间在国际实践中本就被严格限定:
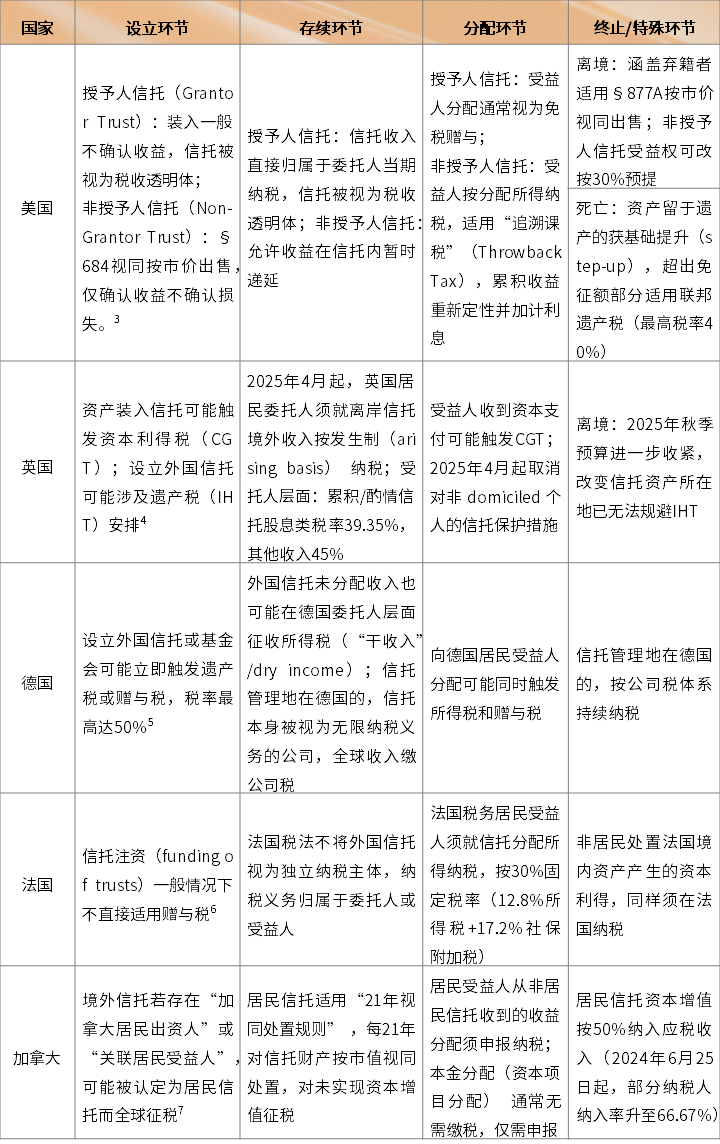
注:本表为各国信托税务核心规则的概括梳理,具体适用须结合信托类型及当地税法个案确定。
由上表可见,各国普遍通过委托人归属、受托人课税、受益人穿透、视同处置等机制,将“递延”压缩至有限且高成本的边界内。而21号公告的出台,填补了中国个人所得税法在离岸信托税收处理方面的系统性规则空白,使中国在离岸信托征税领域与国际通行做法接轨。