外债是指境内企业及其控制的境外企业或分支机构向境外举借的、以本币或外币计价、按约定还本付息的债务工具,外债已经成为大中型企业海外融资的重要途径之一。为了更好的研习海外发债的相关规定,更好的服务客户,笔者就外债的相关规定、外债的主要架构、资金回流以及中国律师在外债的服务范围予以简要小结,以期抛转引玉。本专题研究共分为三篇文章,本文为中篇,外汇监管部分。
一、海外发债的主要架构
(一)内保外贷
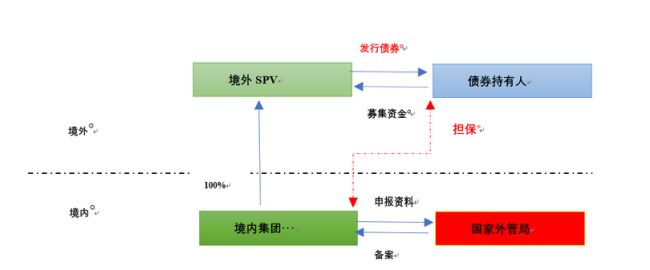
内保外贷指担保人注册地在境内、债务人和债权人注册地均在境外的跨境担保。内保外贷的一般交易结构为境内公司(或集团)在境外设立SPV,由SPV境外发债,境内集团提供担保。发债筹集的资金根据公司总体规划,既可以在境外使用,也可以在境内使用。如在境内使用,涉及境外发债资金回流至境内使用(详见本文"二、资金回流")。根据担保人是否为银行,笔者将内保外贷分为非银行类机构担保和银行类机构担保两类。
1.非银行类机构担保
1)基本含义。是指企业成立境外子公司(可以是专门为发债成立的壳公司)作为债券的发行人,而境内企业通过对债券提供跨境担保,成为实际发行人。
基本架构图为:
(2)优势:在该种结构下,由于境内企业直接提供担保,债项增信效果明显,融资成本较低。
(3)实操要点:
①外汇备案。境内母公司需在债券发行后十五个工作日内到当地外管局履行备案手续。实际操作中,需要与当地外管局提前沟通,以确定发行完成后可以完成登记;境外子公司设立,如果公司需在海外设立一级子公司,一般需当地国资委审批;若已有海外架构,可以以其作为发行主体或设立下级子公司,可于当地国资委沟通,一般不需审批。集团内部需对本次发债及提供担保取得必要的批准。





