Share on LinkedInShare on LinkedIn

ARTICLE · 05 AUGUST 2025

Market Intelligence Thought Leadership Award Winner

马来西亚:近期动态 – 商业法律

本次更新重点介绍近期影响企业的最新法律发展,包括电子发票的实 施、雇佣合同印花税的处理方式,以及销售与服务税(SST)的修订与 扩展。

MalaysiaTax
Yong Hsian Siong
Yong Hsian Siong
Xiang Yen Foo
Xiang Yen Foo
Author LinkedIn connections

本次更新重点介绍近期影响企业的最新法律发展,包括电子发票的实 施、雇佣合同印花税的处理方式,以及销售与服务税(SST)的修订与 扩展。

电子发票

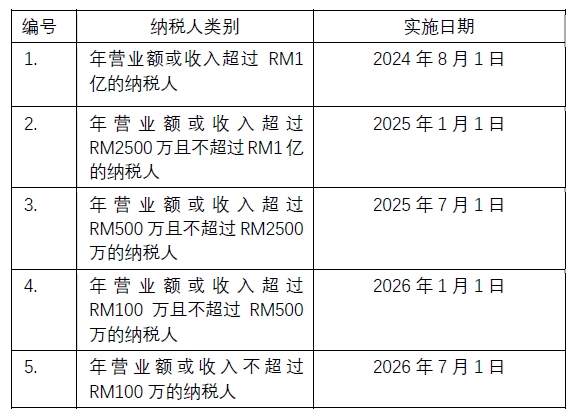
马来西亚内陆税收局("LHDN")已宣布有关电子发票实施期限的最新 调整。更新后的实施截止日期如下:

1661678a.jpg

年营业额或收入低于RM50 万的纳税人目前已被豁免实施电子发票制 度。

雇佣合同的印花税

在马来西亚,《1949 年印花税法》("SA 1949")第一附表规定的文件需 缴纳印花税, 其中雇主与雇员之间的雇佣合同印花税为每份文件 RM10。

自2025 年1 月1 日起,LHDN 已在全国范围内开展印花税审计,并发 现大量雇佣合同未加盖印花。基于审计结果并为减轻雇主负担,LHDN 宣布如下安排:

  1. 2025 年1 月1 日之前签署的雇佣合同可免征SA 1949 规定的印花 税;
  2. 2025 年1 月1 日至2025 年12 月31 日期间签署的雇佣合同仍需 缴纳印花税,但若在2025 年12 月31 日或之前完成印花税缴纳, 可获得免除逾期印花税罚款;以及
  3. 2026 年1 月1 日之后签署的雇佣合同仍需缴纳印花税,且对未按 时缴纳印花税的合同将依法处以罚款

销售与服务税

财政部("MOF")已于2025 年6 月9 日宣布修订销售税及扩大服务税 的征税范围。 主要更新内容如下:

  1. 公众消费的必需品及基本商品的销售税维持0%税率:
    • 日常生活必需品如主⾷(例如米、蔬菜、面条、肉类、特 定海鲜、谷物、⾷用油)、宠物⾷品、医疗设备、书籍、 期刊等。

We operate a free-to-view policy, asking only that you register in order to read all of our content. Please login or register to view the rest of this article.

See more popular content from
