本文所涉案例系中国2019年法学会财税法学研究会、首都经济贸易大学法学院、首都经济贸易大学财税法研究中心和德恒律师事务所共同组织相关专家组成的评委会认为"税款缴纳时间与股权转让款支付时间的关系在实务中存在很多争议,该案判决对厘清其中关系具有指导意义",并将该案推选为中国2019年度影响力十大税务司法审判案例,因此其中所蕴含的税法原理及抗辩权规则值得所有的实务及学术人士予以探究。
摘要:
在合同合法有效的情形下,合同一方当事人按照合同约定全面且适当地履行合同义务,而另一方当事人却罔顾诚实信用原则,拒绝履行合同义务,且在无约定的情形下以税法中的纳税义务作为抗辩理由。事实上,我国的《合同法》已经明确的约定合同履行过程中抗辩权的适用情形,即"先履行抗辩权"、"不安抗辩权"和"同时履行抗辩权",在《民事诉讼法》也明确规定了"时效抗辩权",在《担保法》中规定有"先诉抗辩权",但是对于《个人所得税法》中的"纳税义务"是否属于法定抗辩权,目前我国的法律法规及司法解释并未有明确的解释。所以法院在审理此类案件时,为了遵循"以事实为依据,以法律为准绳"原则,在相关部门未作出明确解释之前,仍然应从《合同法》及《民事诉讼法》角度寻找相关依据并作出相应判决。也就是说在双方合意的协议中只要未将履行"纳税义务"规定为合同义务条款,合同当事人就无权行使实体法抗辩权,若当事人强行主张实则为浪费司法资源的表现。
关键词:合同法抗辩权
税法 纳税义务
一、基本案情
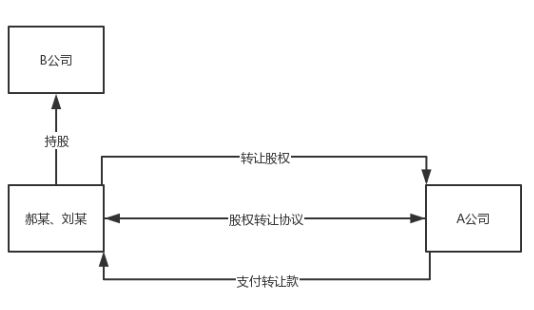
2017年5月,郝某和刘某与A公司签订《股权转让协议》,约定将郝某持有60%、刘某持有40%的B公司的股权转让给A公司,A公司在协议签订后的7日内支付股权转让定金,并于协议签订后的120日内支付剩余股权转让款,在A公司支付完毕所有转让款后双方办理财产移交及股权变更手续。之后A公司未在协议约定的期限内向郝某、刘某履行协议约定的付款义务,在2017年9月,郝某和刘某与A公司签订《谅解协议》,约定将剩余股权转让款分期支付,于协议签订之日支付第一笔股权转让款,在2017年9月底支付完毕剩余股权转让款。但是在谅解协议约定的期限届满后,A公司仍然尚欠郝某和刘某一千多万股权转让款。






